投資額捻出の取り組みについて解説

前回、我が家の投資総額について公開しました。

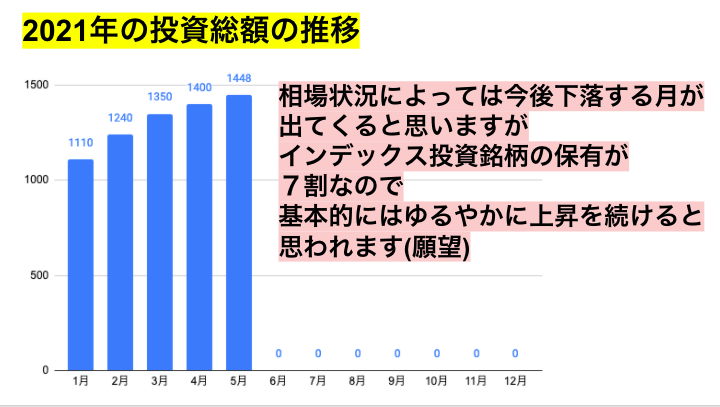
上記画像は今年から集計を始めている家族の総投資額のグラフです。
5月末時点で1448万円です。

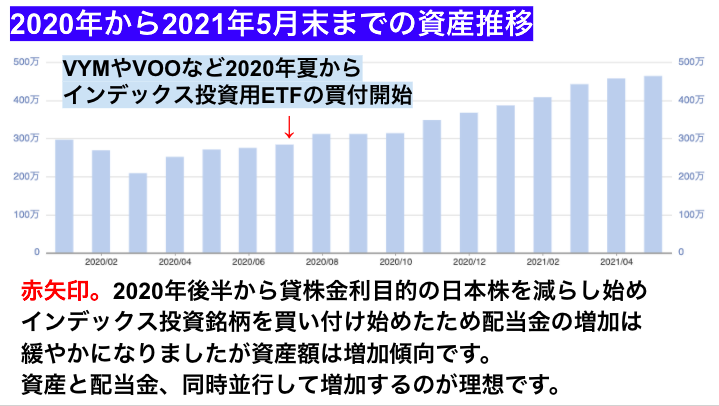
上記グラフが私だけの口座の2020年からの投資額の推移です。

コロナショックの反動とインデックス投資銘柄の保有額を増やしたので、投資額の上昇は好調です。

今回は前回の記事の中に貼り付けた動画版で少し言及している、投資額の捻出について解説します。


[ad]

投資額増加の理由(投資編)

私は株式投資を始めて6年以上になります。
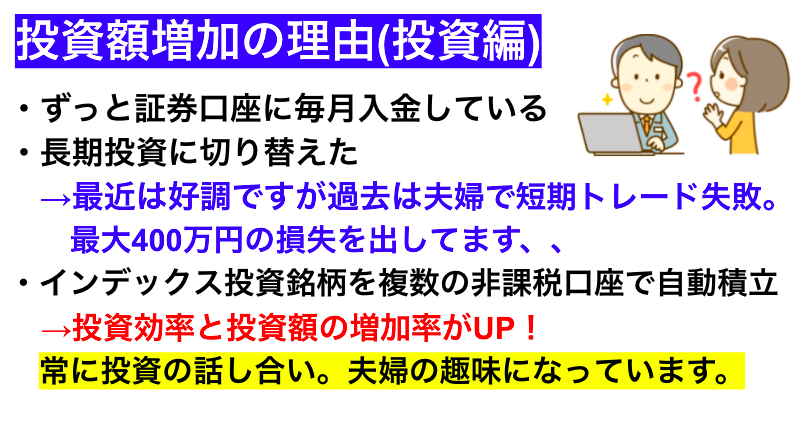
上記画像で説明していますが、3年前までは夫婦とも個別株投資がメインだったので大損失を出しています。

しかし入金を欠かしたことがありません。(かなり資金を溶かしていますが)

月によってバラつきはありますが、ボーナスを含めると昔から月に20万円くらいは入金していたと思います。
現在はつみたてNISAとジュニアNISAとiDeCoの自動積立、余った資金と配当金でETFを買い付けていますが合計で月に25万円は入金しています。


最近の株高のおかげではありますが、数年に及ぶ無骨な入金習慣がこの1年の資産増加につながっていると思っています。

また、夫婦で投資方針について常に話し合っていることも大きいです。


[ad]

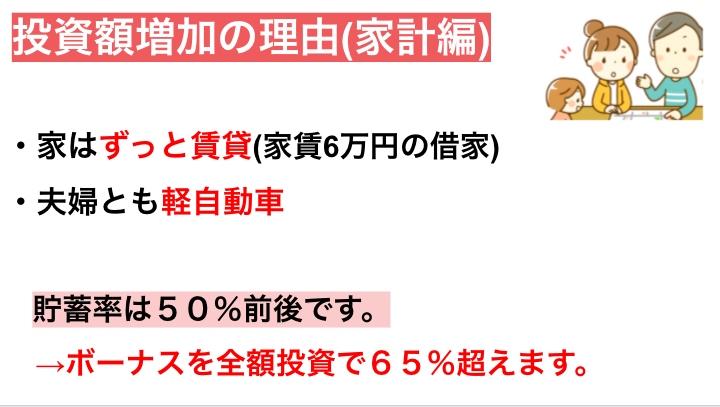
投資額増加の理由(家計編)

家を買う予定はありません。
現在、一人娘である妻の実家のとなりの借家に住んでいます。

2人の子どもが大きくなったら手狭な借家ですが、実家が1部屋空いているので何とかなると思っています。妻も同意見です。

私と妻は地元にUターン転職していまして、若い頃は首都圏の大学→就職していました。
子どもも高校卒業後は一人暮らししてほしいと思っているので家を広くする必要はないと判断しました。


一人一台クルマが必要な田舎に住んでいますが夫婦とも軽自動車です。

私のような子ども2人いるアラフォーのオッサンなら田舎では8割はミニバン買っています。

ただ私は若いころ電車通勤していたのでクルマにこだわりはなく移動手段と割り切っています。
車はとにかく金を食うので。
軽とミニバンなら維持費が月で5000円は差があると思います。

子どももまだ小さいですし妻が気にしないならOKです。


通信費は月額2000円以下の格安スマホ、となりの実家が固定回線を契約しているので中継機を2台つないでムリヤリ引っ張ってWi-Fi代を浮かせています。(不安定ですが)


酒タバコは一切しません。


夫婦ともユニクロ大好きで(私はワークマンも愛用)で

株主優待カードを保持しているイオンで食品をよく買うので衣食住は人並みかそれ以下に抑えている方かと思っています。


[ad]

貯蓄率と今後の目標


世帯年収は900〜1000万くらいですが貯蓄率はボーナスを含めると65%はイっています。


現在の家族の投資総額は1450万円程です。
その内1000万くらいはインデックス投資商品なので、最近は月に20〜40万円くらい投資資産が上昇をしています。

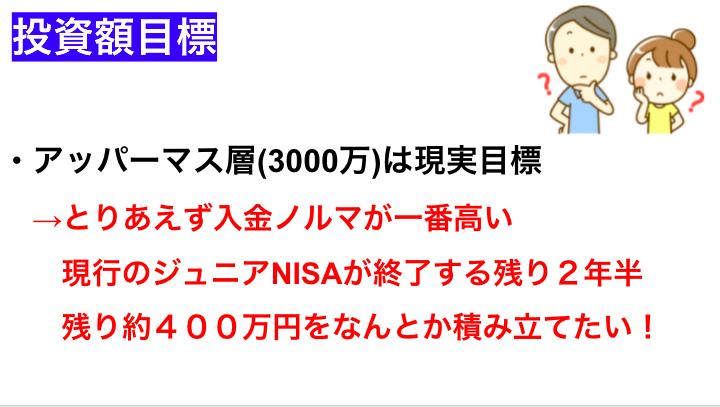
もう半分近く到達したのでアッパーマス(3000万円)は現実目標です。


現在は限度額が年間160万円のジュニアNISA2人分の入金がハードです。
この入金が終わる2023年末にはかなり目標に近づいていると思うので

今後も入金を続ける次第です。

【銀行で投資信託】義父の年金運用5年間の結果

今回はいつもの自身の投資報告ではなく
妻のお父さんの年金運用について報告です。

先にYoutube版を作成しています。

こちらです。

動画用に作成した画像を使って解説します。

[ad]

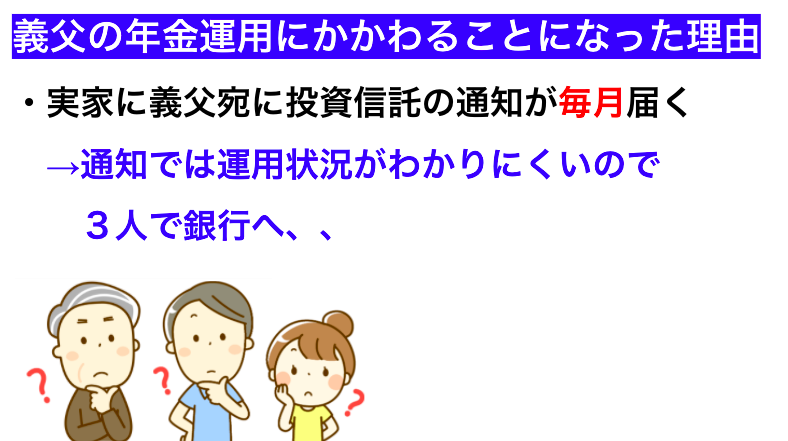
義父の年金運用に関わることになった理由

投資信託の通知が届いているのは以前から妻から聞いていました。
毎月分配型のファンドでした。

でも夫婦で投資をしていることを妻の両親には話していなかったので
(親族で失敗した人がいたとかで義母があまり投資を好んでいないようなので)
出しゃばらないようにしていました。

ですが大きな損失を出していたら妻の将来にも影響があるかもしれないので
義父と妻の3人で買い付けた銀行に赴くことにしました。

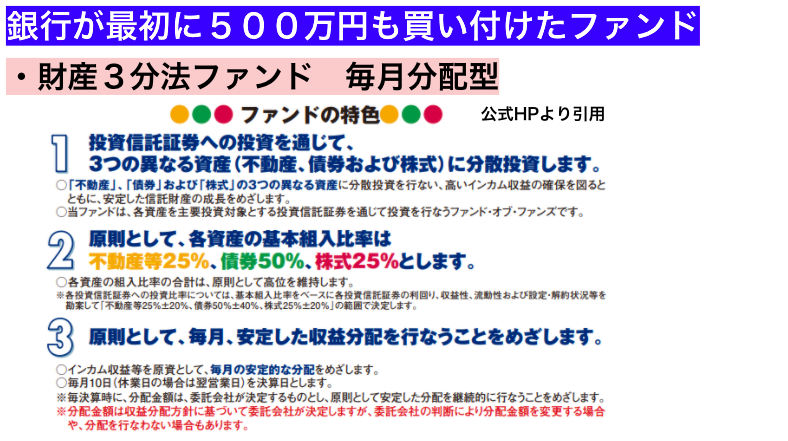
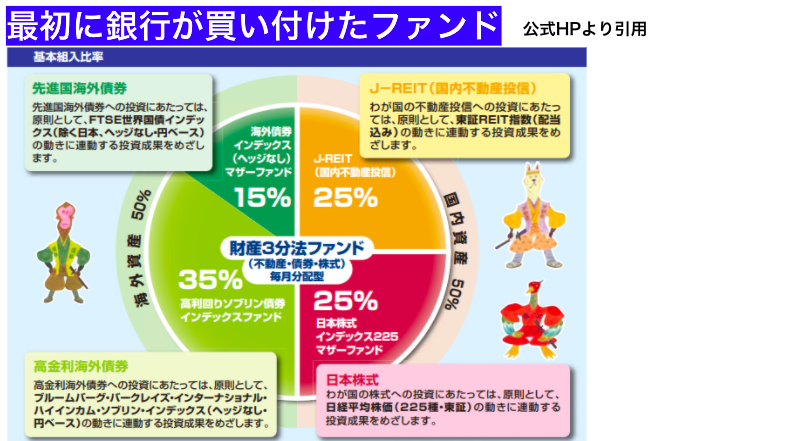
買い付けたファンド

義父は人が良い方なので案の定、年金の振り込み先の銀行の言われるがままに運用した感じです。

で、問題の買い付けたファンドですが

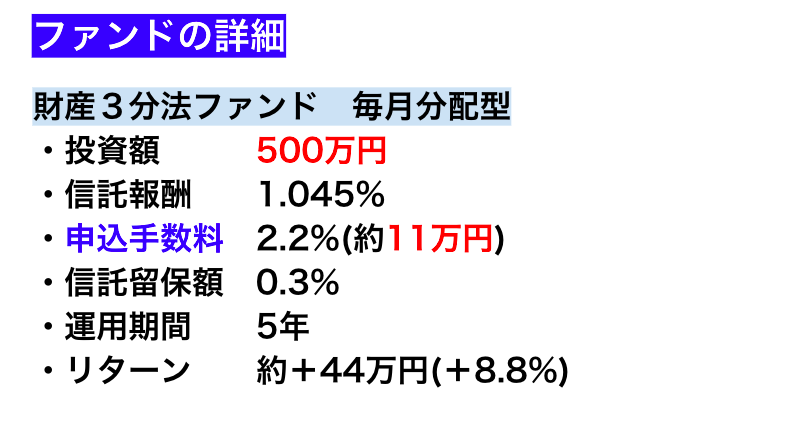
なんと1つのファンドを500万円一気買いしていた模様。

一応バランス型と言われるファンドです。
日本株、JREIT、海外債券とバランス良く組み入れているようです。

そして投資額は分配という名で毎月戻ってきます。
利益があった場合は少し増加して戻ってくるしくみです。

この毎月分配は知識と経験がある投資家さん達の間では評判が悪いです。
利益分を再投資しないので投資効率が悪いからです。

あとは

1%を超える信託報酬と高い申込手数料ですね。

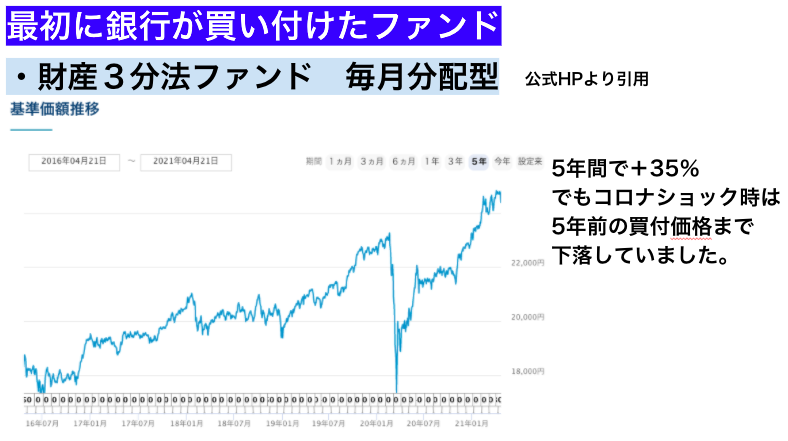
リターン自体はまあまあありました。

基準価格の上昇は悪くないですが、上記の信託報酬と申込手数料を考えたら
実際の利益はもう少し少ないわけです。

そもそも毎月戻ってくるのでどれくらい利益が上がっているのかわかりにくいです。

[ad]

申込手数料と毎月分配について

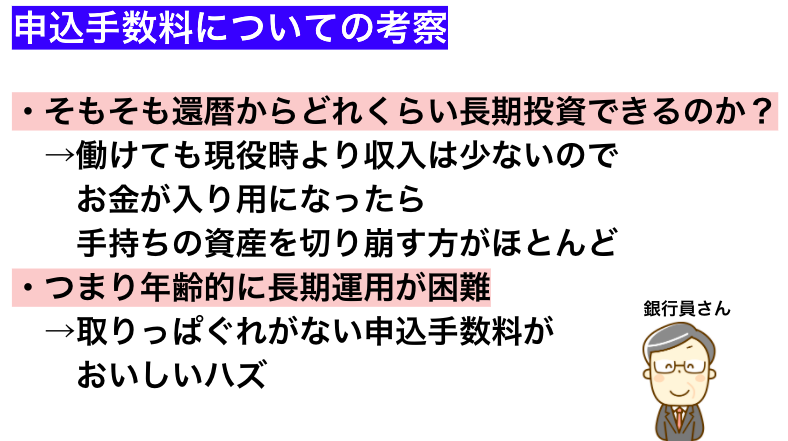
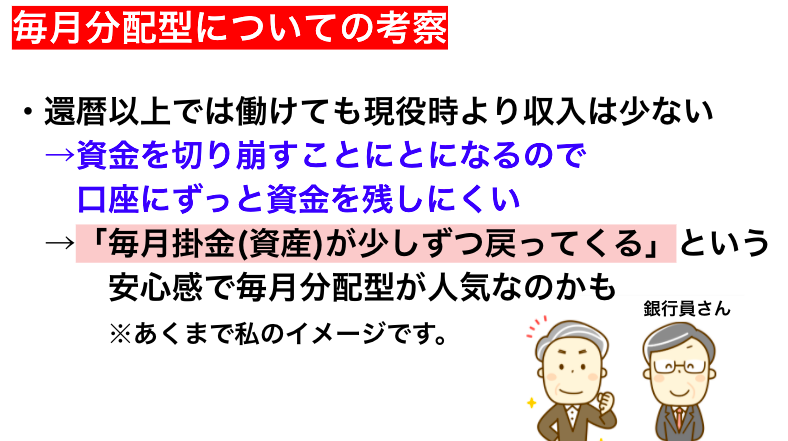
若い投資家さん達から評判が悪いのに、それでも存在しているのは買い付けた人が無知というのもありますが、それなりに魅力を感じたのかもしれません。

資産を切り崩さないといけないかもしれない年配の方には「投資額が定期的に戻ってくる」毎月分配型はセーフティに感じるのかもしれません。
ただ、長期投資という観点からは矛盾した存在ですが。

また、初期手数料がかかることを当たり前にしている感じでした。
ネット証券では無料ということを考えると私は高く感じます。

[ad]

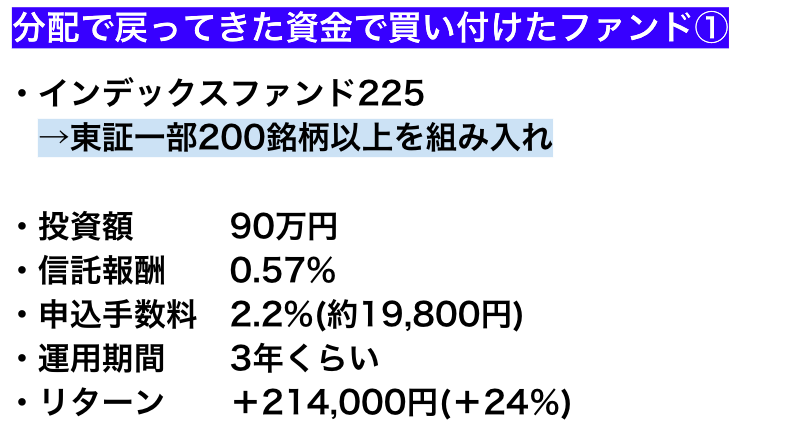
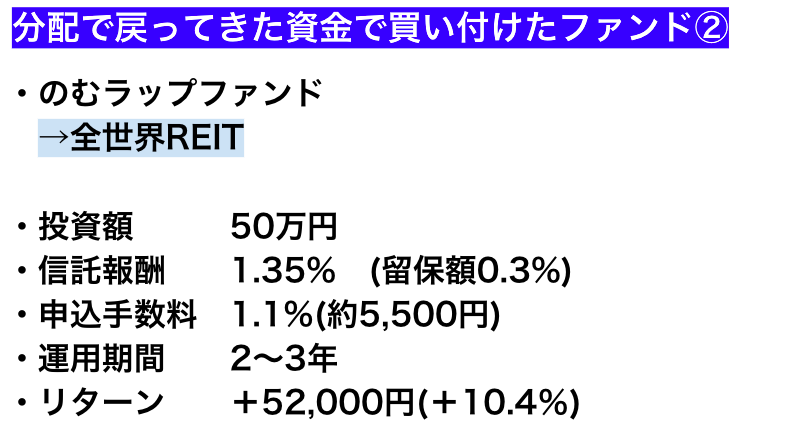
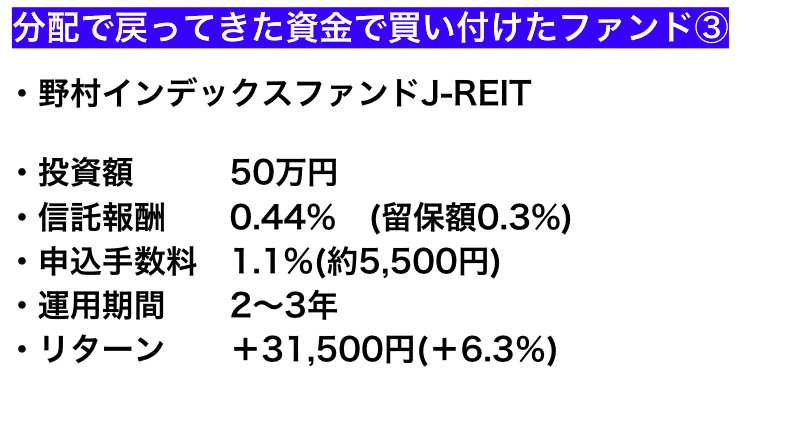
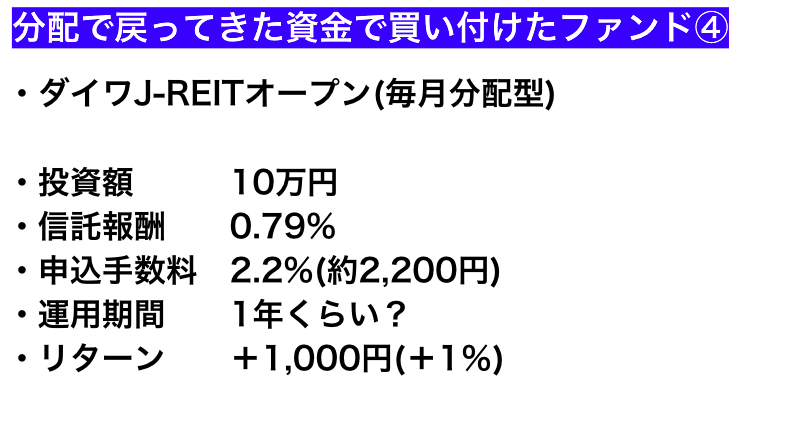
戻ってきた資金で買い直したファンド

上記4ファンドです。
RIET多めです。

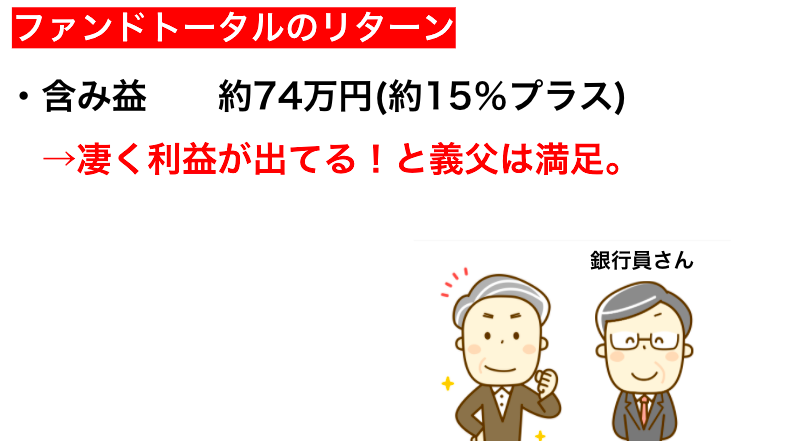
最初の3分法ファンドの利益を含めたトータルリターンは

15%のリターンが出ていました。

ですが、1年前のコロナショック時は5年前の買い付け価格に戻っている時期があったので見直すタイミングが良かったとも言えます。

しかし

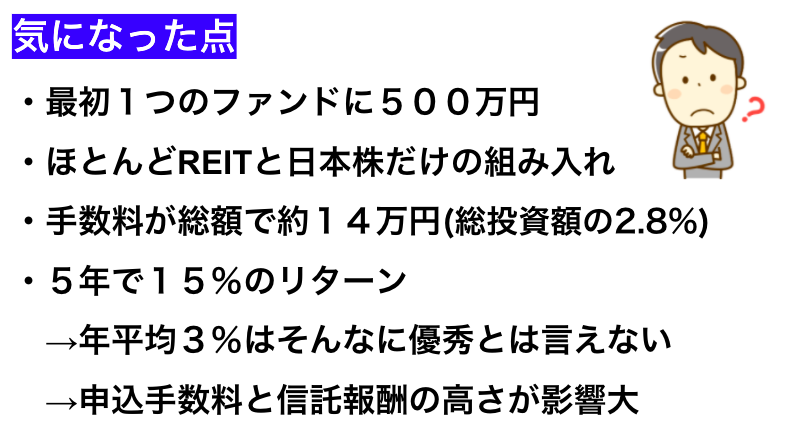
いきなり1つのファンドに買い付け過ぎた点とセクターが偏っていた点は見逃せません。

また投資総額の2.8%の手数料です。
この手数料と集計しなかった留保額(解約時にかかる手数料)を含めたら
実質のリターンは12%くらいだったかもしれません。

年平均で2.25%のプラスと考えたら平凡な数字です。

なんせ

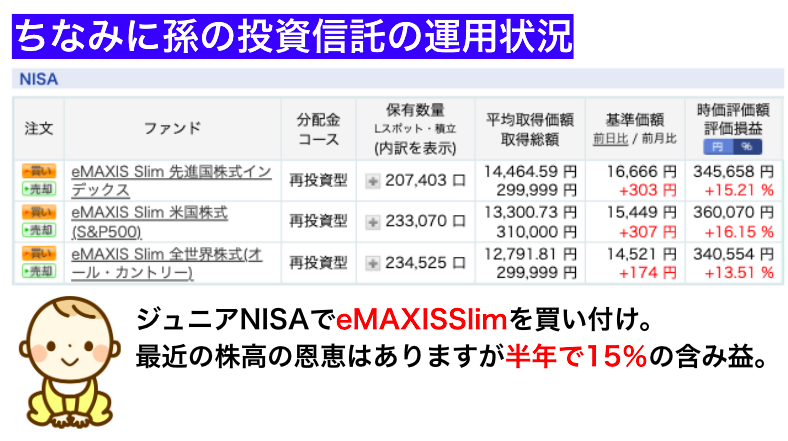
孫にあたる私の子どものジュニアNISAでeMAXISSlimを運用していますが、半年で15%のリターンです。
申込手数料0で信託報酬は約0.1%です。

銀行では平均が信託報酬1%、手数料2%くらいでした。

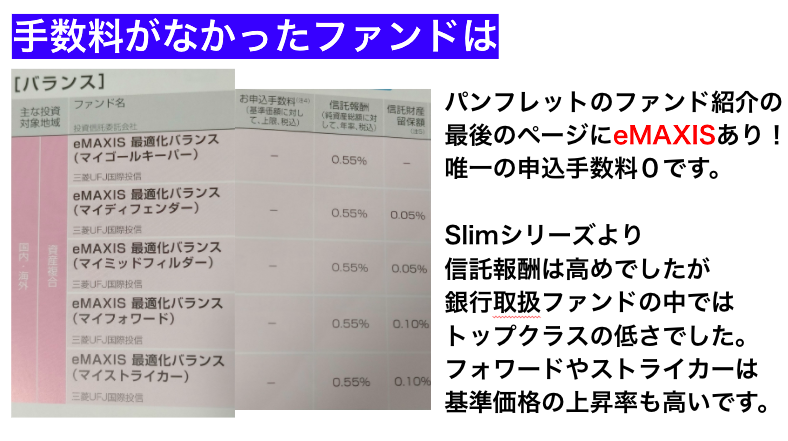
銀行でeMAXISがないか探してみたら

人気がないファンドのような扱いで最後のページに載っていました。

義父の運用に関しては

日経が下落相場になる可能性とコロナとオリンピックのため様子見、
それ以上に運用しているファンドが好きになれなかったので
一旦全て売却しました。

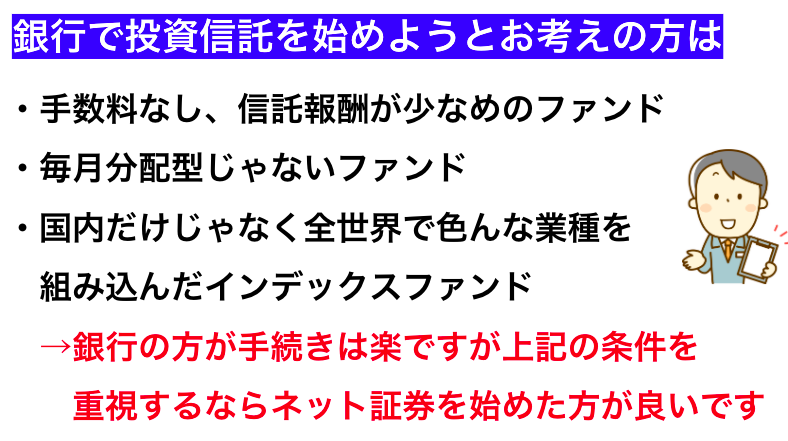
銀行で投資信託を始める場合は

65歳になって現在は年金受給中です。
資金を手元に置いておきたい気持ちもあるようなので投資再開は未定となりました。

信託報酬の差を考えると長期なら似たようなファンドでもけっこうリターンに差がつく可能性があります。
手間と時間はかかりますが自身でネット証券で買付を始めた方が良いと思います。

最後に
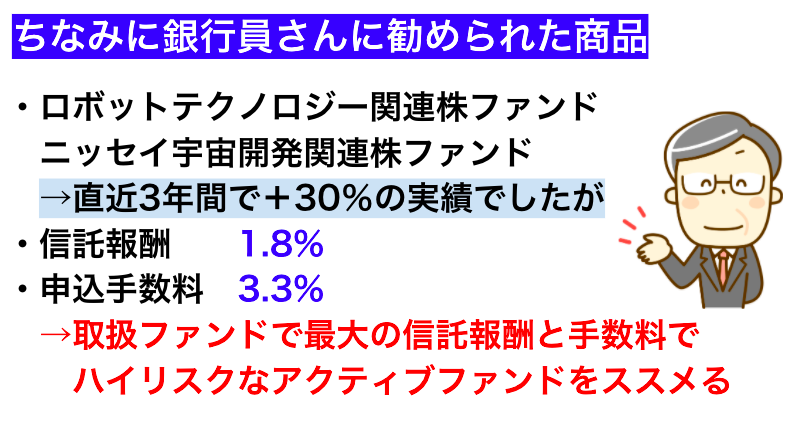
銀行の方に「次はこういうのどうですか?」言われて勧められたファンドがこちら

言われたときはよくわからなかったのですが、あとでパンフを見返すとちょっと腹が立ちました。
65歳の素人に勧めるファンドではないですよね。

【確定申告】初めての外国税額控除 控除額を公開

確定申告しました。
去年から続いて2回目です。

今回は以前から気になっていた外国税額控除を行いました。


最近は自身でPCやスマホで申告作成して、それをブログやYoutubeにUPされる方が増えていますよね。
情けない話ですが私は税務署でやってもらっています。
自宅の近くに税務署がありまして。
また、仕事がシフト制で平日休みが取りやすいので。

さらに今年はコロナ対策で予約制でした。
これは会場の税務署の方も余裕があると思い足を運んだ次第です。


実際、混雑はなくスムーズに申告作成していただけました。

自分で出来た方が良いと思いますが会場の係の方が親切でつい頼ってしまいます。。


確定申告期間も終わりかけですが
今年から米国高配当投資を始めた方には来年の申告で役立つかもと思ったので投稿しました。


動画版はこちらになります。

[ad]

外国税額控除とは?

米国株投資をしている方ならご存知だと思いますが、米国株(外国株)の配当は通常の国内課税約20%に加えて10%の外国課税がかかります。

例えば、10ドルの配当があったら課税後7ドルとなります。

この二重課税を調整する制度になります。

昨年の配当総額が約17万円です。
保有している投資商品の約7割が特定口座の米国株なので私にとって重要な制度になります。


実際の控除額


先にお話すると外国課税分の全てが還ってくるわけではありません。
控除限度額があります。

上記の項目から計算され

下記のような数字が弾き出されます。

外国所得税額9,715円に対して2,864円が還ってきました。
3割弱の還付です。


控除した感想


当初、全額戻ってくると思っていたので物足りない数字ですが
年間万単位で外国配当がある方は確実にやった方が良い制度です。
(還付金が数百円程度ならわざわざ会場に足を運ぶのは微妙ですが、、)

今回の額はあくまで私のケースです。

所得と他に利用した制度の控除額によってかなり還付率が違う様です。

今回この動画とブログを作成するにあたり
複数の関連ブログと動画を調べましたが、全額戻ってきたという方がいれば、1割だった方もいました。

気になる方は直接税務署に確認されるのが良いと思います。


外国税額控除ですが、たしか米国株投資をしている方のブログでたまたま知ったのがきっかけです。

知っていれば申告して無料でやってもらえますが、知らなければ一円も還ってこなかったわけです。

まだまだ節税や投資のことで知らないことがいっぱいあって、資産形成のチャンスを逃してることがあるんだと思います。

なるべくアンテナ張って日々を過ごしたいです。

【確定申告】過去の愚行のおかげで繰越控除! 納入を回避!

どーもナカシです。

今頃ですが確定申告しました。

一応初めてでして。

自身の無知さを晒すだけになりますが、今後、初めて株取引の確定申告する方に、ほんのちょっと役に立つかもしれないので記事にさせていただきました。

確定申告した理由


基本的に特定口座とNISA口座しか利用しないのですが
「一般口座でも20万円以内の利益なら確定申告しなくていいから、ちょっとくらい一般口座で売り買いするのもアリなんじゃないか?」
という安易な考えで、たまに一般口座で購入しているときがありました。

昨年、貸株金利目当てで保有していた中村超硬(6166)という銘柄を一般口座で200株保有していました。


今となれば底だった株価300円台で購入して細々と金利を得ていたのですが、新商品開発の発表により大高騰。
上記チャートの真ん中あたりです。
ストップ高を連発し、売り抜けることが出来ない状態になりました。

翌年まで持ち越しも検討しましたが、確定申告しても明らかにプラスになるため、200株とも売却。
これだけで20万円ほどプラスになりました。本当にラッキーでした。


また、他の一般口座のプラス益と配当金と貸株金利も含めて2019年は合計プラス40万円ほどが確定申告対象となりました。

[ad]

確定申告会場にて


2月に特設会場に行ったときは激混みで相談だけで60分待ち。
ネットやスマホでの申告方法だけ聞いて帰りました。
そのあとすぐコロナショックで確定申告の延長が発表されました。


延長されたのだから、会場が空きそうなギリギリまで待っていました。
また3月は株価大暴落で資金を投入したかったので、税金の納入をギリギリまで待っていたという理由もあります。

4月に入って特設会場で改めて係の人に譲渡益の支払いの話をすると
「昨年、繰越控除はされましたか?」と言われました。

繰越控除とは?


上場株式を売却して損した場合、利益と損失を相殺できる「損益通算」と、株の損失を3年間繰り越してその間の利益と相殺できる「繰越控除」という特例。 


ナカシが無知なだけですが、名前は知っていましたが過去にさかのぼって手続きできることを知りませんでした。

というか、基本的に昔から特定口座で売買してるので、一般口座で相殺できるような損失なんて出してるのか?

と思い、2018年の一般口座を調べてみると

めっちゃ損失ありました。
マイナス66万

2018年は現在の配当金メインのインカムゲイン投資ではなく、株の売買で利益を得るキャピタルゲイン投資をしていました。

その際、同じ銘柄で購入価格を変えたいという理由で特定口座と一般口座を買い分けていることがありました。

結局それは上手くいかず、インカムゲイン投資を始めることになったのですが、

そのときの大量損切りは一般口座だけでマイナス66万円という損失を出していたようです。(ちなみに特定口座も含めるとマイナス100万円くらいです、、)

一昨年のマイナス66万があるので昨年のプラス40万は完全に相殺でき、納入金はゼロになる!とのこと。

ただ書類は必要で

・各年の源泉徴収票
・各年の一般口座の譲渡損失が確認できる書類

を用意して後日会場入り。


繰越控除により無事に納入金ゼロにできました!


[ad]


まとめ


申告延長期日ギリギリでかなり空いていたため
係の人に会場のe-taxで1から入力作業をしていただきました。
2年分あったので40分くらいかかっていました。

納入するならともかく、納入金をゼロにする繰越控除を提案してくれたり、手続きをわざわざやってくれるなんて公務員さん優しいです。
というかどーいうスタンスなのかよくわかりません、、

混んでいる理由がわかりました。
聞けばなんでも教えてくれます。

ナカシは基本ネットで情報を調べますが

確定申告に関しては、自身の申告方法が合っているかどうか判断しづらいため、電話窓口でも良いので何でも相談するのが早いというのがわかりました。基本優しいですし。

何はともあれ納入金用で置いていた8万円が投資に回せるようになったのは大きいです。
後日購入銘柄について報告したいと思います。

ドコモ5Gサービスを検証 当分は都会のお金持ち限定サービスです


どーもナカシです。 

今回は普段の株投資の話はお休みします。


今回は私たちの生活になくてはならないスマホサービスについてお話しします。

ナカシは普段、地方でインターネット回線と格安スマホの販売サポートをしているサラリーマンです。

巷で騒がれている次世代通信技術5Gサービス及び今後の携帯電話業界の行く末は気になるところです。

以前、楽天モバイルの新サービスについてお話したことがありますが


日本の通信サービス最大手のNTTドコモがついに5Gサービスの具体的な発表をしたので

ナカシなりに検証と感想を述べさせていただきます。

[ad]

サービスエリア


2020年3月25日からサービス開始。

当面はスポット展開。3月末の時点では全国の150箇所で利用できる予定。
6月末までに全都道府県、2021年3月末までに全ての政令指定都市を含む500都市以上に展開する予定。

料金とサービス内容


5Gギガホ:月間100GBで月額7650円(当面は国内容量無制限らしい)

現在の4Gのギガホサービスから月額500円アップ、容量を30GBから100GBにアップ

容量が超過した場合は上下最大3Mbpsで通信を継続。


5Gギガライト:月額3150円から
・ステップ1(1GBまで):3150円
・ステップ2(3GBまで):4150円
・ステップ3(5GBまで):5150円
・ステップ4(7GBまで):6150円

「ステップ4」に達すると月内の通信速度が上下128kbpsに制限。


5Gデータプラス:月額1000円で親回線の通信容量をシェアできる。

ただし(5Gデータプラス回線)側に月間30GBの容量制限が設定される。これを超過すると、親回線の残り容量を問わず、子回線における月内の通信速度が上下最大3Mbpsに制限される(親回線は制限されない)。

市場の反応は?

投資家の評価は高かったのか、ドコモの株価は高騰しました。

サービス開始の延期がなかったのと、月額が思ったより高くなかったのが評価されたのかと思われます。

[ad]

感想と今後を推測


日本で一番割合が多い、地方の年収300万円台の会社員、そして格安スマホ販売員のナカシの感想としては

・エリア狭すぎない?

今年の春の時点では、ごく一部ですね。主に首都圏とオリンピック施設のみという感じ。

6月末までに全国とありますが、それでも各県庁の半径数キロとかじゃないでしょうか?
2021年3月末までに全ての政令指定都市を含む500都市以上に展開する予定とあるので、
来年の春まではプレオープンって感じですね。

ナカシは2021年春でも全国カバー率50%くらいで
地方の隅々まで電波が行き渡るのは2024年以降と予想します。

・当たり前のように値上げする

性能面を考えると現行の使い放題サービスからプラス500円は悪くないと捉えられますが

そもそも今後強制的にサービスを移行させるのに値上げするってどーなんですかね?


自分がドコモ店員なら嫌です。
料金据え置きが当たり前だと思うんですが。ずっと移行しなかったら据え置いてくれるんですかね?

ちなみにスマホが始まって間もない10年前は3G回線で使い放題で5000円くらいのプランがありました。順調に値上がっています。

高価な5G端末の分割代、そして高価なスマホならオプションの保証サービスに入る方がほとんどだと思うのでそれも含めると合計の月額料金は税込で12000円を超えます。

この月額はもう中流家庭でも厳しいでしょう。


さらにヒドイのは

ギガライトの通信制限時の速度が上下128kbpsということ。
4Gと同じ制限速度にして恥ずかしくないのか?
ステップ4で月額6150円かかっている客に対してこの制限は良心ないですね。

実質5Gサービスは最初から高額設定のギガホ契約者限定って感じですね。


データプラス1000円は、家族複数で利用したらトータル料金が安く感じますが、そうなると家族全員5G対応の高級スマホを購入する必要があります。

今の大手3社のプランは基本料より端末代で利益を得ています。

5G対応スマホは10万円からなので分割代が月3000円はかかります。
データプラス料金と合わせて合計月額4000円なので決して安くはないです。

ドコモとしては4Gユーザーを家族ごと5Gに移行させることができるので見返りが大きいのでしょう。

・固定回線の立場は?

上記の家族共有のデータプラスは子回線の容量は30GBまでです。
今後5G向けのパケット消費が激しいサービスが始まったら足りないでしょう。
現YouTubeでも高画質で頻繁に再生していたら30GBなんて1週間でなくなります。中途半端な容量です。

光回線のマンションタイプならギガホの半額の月額料金で家族全員完全使い放題です。
ドコモは光回線も売りたいので、無理やり共存させたい感じでしょうか。


・そもそもそんな速度必要?

5Gの通信速度は下り最大3.4Gbpsとのこと。
(ナカシの予想では実測は下り300Mbps程度と予想します)

これって現存の光回線サービスの下り最大1Gbpsと3倍程度しか差がないので新鮮味ないですよね。
(ちなみに光回線はWi-Fi接続なら実測は早くて下り100Mbpsってとこです)

そもそも現存のオンラインサービスのほとんどは実測10Mbps以上あれば利用できます。

今回の4Gから5Gの移行は
車に例えると
「時速100キロから1000キロ出る車に買い替えませんか?」
って言ってるようなものです。

仮に今後、5G回線速度じゃないと利用できないサービスが始まったとしても
そんなマニアックでセレブなサービス一般家庭で普及しません。

YouTubeが普及したのは無料で低速でも視聴できるからだと思うので。

[ad]


まとめ


5G回線だからこそできる画期的な通信サービスはいずれ現れると思います。
でも4~5年は先だと思われます。

10年前の3Gから4Gの移行はスマホの普及が後押ししましたが、今回はそれがなく、
これからの日本は経済格差がさらに激しくなるので、大手3社から格安スマホに移行する家庭が増えるはずです。

そうなると大手3社の利益が下がり、5G基地局全国カバーは想定より時間がかかると思われます。

5年後、大手3社が5G基地局を全国カバーする頃には相当数の国民が4Gの格安スマホに移行しているという皮肉な状況を迎える気がしてならないです。

大手3社のスマホサービスを利用中の方はしばらく5Gサービスに移行せず様子を見られた方がいいです。

今後もこの業界の動向が気になるので、気になった点は逐一報告したいです。

今回はかなり自分の私見が入ったので長文になりました。
最後まで読んでくださった方ありがとうございました!

クルマ購入→株価大暴落! 投資の神様に嫌われた!?

どーもナカシです。


今回は銘柄の話をしません。

大金を使った事と、ナカシは地方在住なので、今回はそれにまつわる話をさせていただきます。

クルマを購入しました


私事ですが、夏に2人目が産まれる予定でして。

それまで、中古で購入した6年落ちのコンパクトカーを8年乗っていました。(つまり計14年)
走行距離は11万キロほどでした。

2人目が産まれるというきっかけなら悪くないタイミングかなと。

ちなみに購入したのは軽のスーパーハイトワゴンです。

1年落ちの中古ですが、走行距離は4000キロ程度で、純正のナビ、ドライブレコーダー、子どもが喜ぶ後席モニター付きと装備が充実していたのが決め手です。

あと軽自動車を選んだ理由は箇条書きするとこんな感じです。

・自動スライドドア
・妻が運転しやすい
・今のところ3人目を作る予定がない(妻と話し合いのもと)
・親を乗せることもほとんどない
・1人目の子どもはまだ3才で友達を乗せるような機会もない

4人乗りで充分ということですね。

そして何より維持費が安いので。

[ad]

地方あるある


よく地方では子ども2人目が産まれるタイミングでミニバン、マイホーム購入という流れがあります。

ナカシは普段インターネット回線の販売やサポート業務をしているため新築に伺うことが多いのですが上記の流れに沿った方によくお会いします。

まるで地方では子ども2人目が産まれたら新築・ミニバンを購入しなきゃいけない法律があって助成金が出てるのか?と勘違いするほどです。

世帯年収が平均くらいありそうな家庭は大体その流れです。

ナカシがケチなだけで、その方たちは結果的に地方にお金を落としているので偉いと思います。


ナカシがそんな考えに至らない理由としては

実は首都圏からのUターン組です


ナカシは大学から地元を離れていたので30才で戻ってくるまでは
ずっと電車通学・通勤でした。


なのでナカシとしては今でもクルマは交通手段でしかないです。

地元では足がないので仕方なく中古コンパクトカーを購入した次第です。(今思えばその時から軽自動車で良かったのですが何も考えてなかったです、、)

交通インフラが発達してない場所に住んでる時点で、地方在住者って経済弱者だなぁって感じます。

だって首都圏に住んでる友人たちはナカシの1.5倍の年収ですが誰もクルマなんて持ってないです。必要ないですから。


そもそも日本の田舎なんて狭い道だらけでミニバンは運転しにくいです。軽が最高です。

あと、維持費の差が全然違います。保険や税金や部品代などの維持費はミニバンと軽自動車ならくらい違います。税金かかり過ぎです。

ファイナンシャルプランナーの勉強を始めて

多少の税知識を覚えた身としてはクルマは税金振込するATMのように見えます。


よく都会と田舎はどっちが得か?なんて議論がありますが

両方住んだナカシの感想としては

給料と持ち家や賃貸の物価の差額だけなら五分五分ですが、
クルマを持つ必要がないぶん都会が絶対に得です。(あくまでお金だけの話です)


都会の家庭の電車代と、地方の家庭のクルマ購入代と維持費なんて比べるまでもないですよね。
どっちも交通費なのに。

下の画像がクルマ代の実際の振込画像です。

2月28日に1,846,120円を一括振込です。

当初はローンを考えていました。
配当生活が目標のため株の売却をしたくなかったんです。
カーローンの利息より株の利回りの方が上回っているので。その方が良いかなと。

しかし妻に利息がもったいないと大反対され、貯めていた共同口座からの現金を使いました。

そのぶん、共同口座には毎月多めに納めるということで落ち着きました。

そして株価大暴落


投資家的には、そもそもよくこんな時期(コロナショックで株価大暴落中)にクルマ買ったな

って感じですよね?

クルマ代の振込期限の2月最終週から下がり始めていましたが
こんなに下がると思いませんでした(笑)

これなら共同口座の現金を使わず、株を売却しておけば良かったって話です(笑)

ナカシと妻の口座の
この3週間の評価損額の合計で軽自動車もう1台買えます(笑うしかない)


なんなんでしょうか?

株式投資を始めて5年になりますが

出産や県外旅行など、お金を使ったあとに株価の暴落が多いんですよね。今回は酷すぎますが。

まるで投資以外に金を使ったことで投資の神様に見放されたような気分です。

[ad]

まとめ

何が言いたかったのかよくわからない記事になりましたが

クルマという地方在住者には切り離せないマネー事情と自身の投資との関連性について感想を述べさせていただきました。

大暴落後だったら絶対にクルマを買っていなかったので
暗いニュースが多いなか新しいクルマは妻とのいい気分転換になりそうです(笑)

今回はナカシの個人的な感想が多いわりに長文だったため、いつも以上に読みづらかったと思います。

最後までお付き合いいただきありがとうございました。

FP2級に合格! 学習費無料でイケます!


どーもナカシです。


この投資ブログを始める前、2020年1月下旬に受けていた

2級ファイナンシャルプランニング技能検定に合格しました!


合格通知はまだ届いていませんが、公式サイトで確認したので間違いないかと思います。

学科試験と実技試験の両方に合格していると完全合格という聞き慣れないけどカッコイイ言葉が使われます(笑)

[ad]


これから受験を考えている方へ

FPの内容のことは以前に記事を投稿しましたが

合否がわかったので今回は改めて感想、プラス補足です。

受験費用は3級が6000円、2級が8700円かかるので、なるべく学習費は安く抑えたいですよね。

勉強は物覚えの悪いナカシでも受かることができた、無料サイトのFPドットコムだけで十分です。

解説の充実っぷりが無料サイトとは思えないクオリティです。

あとは時間ですね

普段の投資やブログ作成と違って知識の詰め込みになるので、ある程度、FPの勉強に集中する時間が必要だと思います。
特に2級は出題範囲が広いので効率良く学習する必要があります。

ブログ作成自体が新しく始めることなのに同時並行でファイナンシャルプランニングの知識を覚えることはナカシとしてはかなり負担でした。

なので同時並行は諦めてFP試験終了後にブログを開設した次第です。

ナカシは余裕を持って5ヶ月前からFPドットコムで勉強を始めました。
大体毎日1時間、受験日1カ月前は2時間くらいかけるときもありました。

3級なら2〜4ヶ月、2級は3〜5ヶ月は必要かと思います。
2級を3ヶ月以下の勉強時間で合格できる方は相当要領が良いです。


まとめ

ファイナンシャルプランニング技能検定は

投資の基礎知識や用語、サラリーマンは勉強しても損はない一般保険や社会保障について学ぶことができます。

ナカシは年金について勉強する機会ができて良かったです。


証券アプリとにらめっこする日々とはまた違う感覚を味わえます。

年3回受験することができますので
ご興味ある方はお気軽に受けてみてはどうでしょうか?

気になる楽天モバイル 地方在住者は現行サービスに駆け込むべき!?


楽天モバイルが自社回線を使った新サービスを発表しましたね。

ナカシは普段地方でインターネット回線と格安スマホの販売・サポート業務をしているサラリーマンです。

スマホは格安SIMの現在の楽天モバイルサービスを利用しています。

なので、自社回線で始める新しい楽天モバイルが以前から気になっていました。

ちなみに投資は楽天証券を使っているため、わりと楽天ユーザーです。


やっぱり地域限定なんですね

自社回線エリアは東京、神奈川、埼玉、千葉、大阪、愛知、兵庫の一部地域のみ。

月額2980円(税抜)で自社回線エリアはネット、通話が無制限。
300万人限定で最初の1年間は月額が無料。

自社回線エリア外は提携しているau回線で2GBまで使用可能。

2021年の春までには自社回線を全国で利用できる予定とのこと。

感想

もう少しエリアがあると思ったんですが、マジで人口密集地のみですね。

実質この1年はプレオープンって感じですね。

通信障害も起こるハズなので、この内容では1年間無料は妥当かな、と思います。

2021年の春までに自社回線エリアを全国で広げるとのことですが、、


今後の予想

とても1年で全国エリアになるとは思えません。
各都道府県の県庁所在地の半径10キロのみとかじゃないでしょうか。 

ナカシが住んでいる地方で普通に使える大手3社レベルのカバー率になるまでには
(ちなみにナカシの地域は未だにソフトバンクは電波が悪いという声を聞きます)

早くても2年、実際は3年はかかると思われます。

3年かかるのなら

スマホの証券アプリをよく使い、格安スマホに興味がある方なら
現行サービスの楽天モバイルに入った方が良いと思うんです。

ドコモとau回線を使っているので基本的に電波は安定しています。
格安SIMの中では回線が遅いと言われますがナカシの地域では普通に使えます。
おそらく加入者が多い都会の地域が混み合っているんじゃないでしょうか?

ナカシが利用中のスーパーホーダイというプランは楽天会員なら最初の1年は2GBプランが1480円(税抜)で2年目からは2980円(税抜)となります。通話は10分間無料です。

先ほど自社回線の全国普及が3年かかると予想しましたが、この上記スーパーホーダイの最低利用期間が3年なんです。

ナカシとしては3年間は様子を見ながら現行の楽天モバイルのサービスを利用しつつ、余裕を持って自社回線の新しい楽天モバイルに移行できるんじゃないかと思っています。

楽天側も既存ユーザーの優遇措置はすると思います。


1番の売りは

スーパーホーダイを重宝しているのは2GBを使い切ったあとでも1Mbpsの速度で使い続けられる点です。

この1Mbpsの速度は悪くないです。
ブログの閲覧や証券アプリは問題ないです。
YouTubeも低速なら視聴できます。

一般的に大手3社や楽天モバイル以外の格安SIM会社のスマホサービスは速度制限がかかると128Kbpsという速度まで落とされます。
この速度ではブログの画像部分、証券アプリのチャート画像がなかなか表示されません。

最近は他社格安SIM会社が256、512Kbpsで使い放題というのがあります。
また大手は料金が高いプランなら速度制限後も1Mbpsで使える仕様になっていますが、

楽天モバイルのスーパーホーダイの料金で1Mbps速度使い放題というのは他社と比べて頭一つ抜けている印象です。

しかしもうすぐ新規受付が終了します

このスーパーホーダイが使える現行サービスは自社回線で始める新サービスが始まる前日2020年4月7日で新規受付を終了するようです。

おそらく自社回線の電波が全国に行き渡るタイミングの数年後に現行サービス自体が終了すると思われます。

ナカシとしてはもう少し楽天は格安SIMでも良かったんですが。

まとめ


現行サービス終了が発表されたので急きょ楽天モバイルについて執筆しました。

少ない給料で投資資金を捻出するナカシとしては、使用に耐えうるレベルでの低速ネット使い放題、低額料金である現行の楽天モバイルはありがたい存在です。

楽天は色々叩かれていますが、料金が高い大手3社が値下げせざる得ない状況になるまでがんばってほしいところです。


年収300万円台の割合→1番多いです

ナカシはブログに「年収300万円台サラリーマン~」とサブタイトルを付けています。
この層の方々に投資に興味を持っていただきたかったからです。

ナカシの年収は実際300万円台です。
詳しくお話しすると年収400万に近い方ですが
勤めている会社の今までの昇給ペースを見る限り400万を超えるのは良くて数年は先と思われます。

子どものいるアラフォーとしてはもう少し欲しいです。
そのために配当金でカバーしようとしているわけですが。

年収300万円台はどれくらい?

普段の株情報やマネーの話とは違いますが、ナカシがデータ好きなのでお付き合い下さい。

国税庁が「民間給与実態統計調査」をというものを公開しています。

この統計では年収が100万円毎に区分して、その区分内人数が公表されています。

2019年度版はまだ発表されていないので
2018年度版をご覧ください。

300万円台が17.24%と一番多いんです。ボリュームゾーンですね。
平均年収の中央値が360万円なので妥当な数字ですね。

ちなみに給与所得者なので非正規含むサラリーマンOL公務員が対象です。
大体20~65才を対象としているので42~43才が平均年齢になります。

自営業者は含まれていないハズですが、自営業者も収入がピンキリなので平均では給与所得者と同じくらいかと思っています。

この表を見る限り年収400万円以上と以下の割合がちょうど50%ずつですが、あくまで給与所得者の中での話です。

このブログは給与所得者以外の方も見て欲しいと思っています。育休中、労災中で働けない状況の方、高校、大学生の方、年金生活中の方なども。

なので、そういった方々も含めてさらに計算します。

総務省の発表した2019年4月に発表した人口統計によると
一般的に働けないはずの15歳未満の人口の割合は12.2%

ほとんどが年金生活者にあたる65歳以上の割合は28.4%

つまり国民の4割は働いていないわけで。

その方々も含めると国民の7割以上は年収が400万円以下と言えます。

[ad]

投資の話に戻りますが

ボーナスを含めると年収400万円以下なら月収の手取りは20万円以下の方がほとんどです。

その収入の中から投資に回せる資金は少ないと思います。

つまり国民の大半は金銭的に投資をすること自体ハードルが高いわけです。(特に日本株は)

有名な投資ブロガーさんを見ていると、
運用方法も優秀で資産を増やされているようですが
そもそも本業の収入が多い方がほとんどな気がします。
(低収入から始めて何千万も資産を増やしている方はモチロンいますがインカムゲイン投資ではないと思います)

ナカシとしましては、自身がそうであるように

年収300万円台つまり400万円以下の方々も気軽に投資を始めてみて欲しいと思いブログを投稿しています。

今後もなるべく安く買えて、配当金生活ができそうな銘柄や自身の投資状況をお話ししていく次第です。

【ふるさと納税】インカムゲイン投資的にご説明。コスパ重視の返礼品を紹介。

どーも。3才の子どもがいるナカシです。

ふるさと納税は利用されていますでしょうか?

このサービス、始まって数年ですがもう利用者が300万人以上いるそうです。

それもそのハズ。基本的にデメリットがありません。
自己負担額は2000円で
寄付金の限度額までは所得税の還付や住民税の控除がされて戻ってくるシステム。

ナカシも2年前から始めています。
翌年の住民税が控除されて額面上、手取りが増えるので

給料が上がった気分を味わえます。
(寄付金が戻ってきただけですが)

2000円以上相当の返礼品を貰えたら確実にプラスになるのでノーリスクですよね。

これはスゴいです。
ナカシは投資の中でもセーフティな部類に入るインカムゲイン投資を推奨していますが、
それでも全然マイナスになる可能性はあります。
(ふるさと納税は寄付なので投資ではありませんが、、)

配当金的に例えると

寄付限度が独身か共働きの方なら年収の1%強が寄付限度額になります。
(扶養している家族がいると限度額がけっこう少なくなるので詳しくは各ふるさと納税サイトをご確認下さい)

例えば年収300円なら32000円くらいです。
そこで8000円相当の返礼品を貰ったとして、そこから自己負担学の2000円を引いたら6000円のプラスとなります。
毎月に割り振ったら月500円の配当金が入って来るようなもの!株価の下落の心配がなく!

このように基本、ふるさと納税はやった方がいいです。
投資より先にやるべきです。
簡単な税金の勉強にもなります。

返礼品はどんな物を選ぶべきか?

配当金的に表現しましたが返礼品なのでお金ではありません。

各地域の郷土料理、民芸品、1日体験などです。

日本株によくある株主優待に近いですね。

なのでモノによっては目安の金額相当に感じない返礼品も多くあります。

そこで選んだのが食品です。
食料は必ず手を付けるので。

食品を選ぶ基準は

・量が多い
・日持ちする

シンプルにこの2点。

自慢の名産品なのだから美味しいのは当たり前だと思うので。

コスパを重視します。また、肉や魚など生鮮食品は冷凍でも冷凍スペースに限りがあるので候補から外しました。

でも特産品カレーなどレトルト食品は値段が高めに設定されているのでコスパが良くないのが多いです。

悩んでいた頃にナカシが良く視聴するワールドビジネスサテライトで「訳あり返礼品」なるものを紹介していました。

形などが悪くて通常の返礼品よりもお得なモノか多いとのこと。

さっそく検索。

「ふるさとチョイス」というふるさと納税サイトで訳あり返礼品特集を確認。

そこからようやく基準にあった物があり購入しました。

寄付金額10000円
秋田県仙北市
訳あり稲庭うどん 800グラム×6袋セット!!

計4.8キロ。圧倒的ボリューム!

この10000円で4.8キロのスゴさを比較対象しますと

楽天市場で販売元は違いますが訳あり稲庭うどんが2キロ2400円で販売していました。
そのグラムで換算すると返礼品の4.8キロは5760円に相当します。

ふるさと納税では「返礼率」という用語があります。
寄付金額に対しての返礼品の相当額の割合です。

例えば寄付金額が1万円で返礼品の相当額が3000円なら返礼率30%になります。
ふるさと納税の返礼率は原則30%までとされています。

なので訳ありと言えど
この稲庭うどんの返礼率は57.6%!になります。

また、乾麺なので、日持ちがして部屋のどこでも保管できることも決め手でした。

実際に食してみて

普通に美味しいですよ!

形が不揃いなんて言われなきゃわからないレベルです。しかも茹でて食べるので見た目は尚更わかりません。
余程普段から稲庭うどんを食べ慣れている人じゃないと形が均一な麺との味の差はわからないんじゃないでしょうか?

稲庭うどん特有のツルツルシコシコ感は充分に味わえます。

妻と子ども受けが良いです

稲庭うどんは麺が細いので茹で時間が短いです。3分でOKなので調理時間が早く済みます。

また、麺が短いので小さい子は食べやすいです。
まだ箸が上手く使えない保育園児のウチの子どもはフォークで食べれていました。
さらに短く切れば離乳食にも使えると思います。

夏はソーメン代わり、冬は温かいダシでオールシーズン食べられます!

半年前に購入してけっこうなペースで食べていますが、さすが4.8キロ。まだなくなりません。

でも賞味期限が2年もあるので問題ありません!

[ad]


まとめ

ふるさと納税は返礼品のチョイスによっては生活費のコストを下げる大変有効な手段と言えます。
今後も利用者は増えていくでしょう。

改めて言いますが基本的にデメリットはありません。
投資で挫折することはあっても
ふるさと納税で挫折することはありません。


ナカシはこれからも限度額ギリギリまで利用する予定なので

また面白い返戻品を体験した際はレポートします。