【売買】S&P500爆買い! 2023年12月の売買銘柄

12月に買い付けた銘柄をご報告します。

現在の保有銘柄については前回の記事をご参考下さい。

まず売却した銘柄ですが

新NISAが始まったらor含み損がなくなったら売却する予定でした。
わずかに含み益になってビビって早めに売却手続きしたら、翌営業日は多めに基準価格が下がってしまい微妙に実現損が発生した売却となりました、、

でも1年前の今頃はレバナスだけで95万円の含み損があったので、よく耐えたと思っています。
上がるときは楽しいですが下がるときはしっかり下がるので、保有しているのがしんどかったです。下落相場が来たらレバレッジがないNASDAQファンドは買いたいですね。

買い付けたファンド

冬のボーナスとレバナスの売却資金で12月も多めに買い増しています。
ただ新NISA開始直前ではあるので、かなり資金は残しています。
eMAXISSlimS&P500を特定口座で大量に買い付けましたが、数年かけて新NISA口座で買い直す予定です。

S&P500は長期運用した中で妻もパフォーマンスに満足しているので夫婦ともメインで運用しています。
新NISAでもS&P500をメイン買い付ける予定です。

【ポートフォリオ】2023年12月現在の保有銘柄を公開

2023年12現在の保有銘柄と総投資額に対する比率を報告します。

ポートフォリオを月の中旬下旬に公開しているのは、毎月18日前後に反映されるiDeCoの買付を確認してから集計しているためです。

現在の運用額は3000万円を少し超えています。
現在は5000万円超えてを目指しています。

投資のスタイルとしては

インデックス投資がメインです。
投資を始めた当初は個別株の短期売買や高配当投資がメインでしたが
子ども2人目が生まれて長期的な資産運用が必要になったのでインデックスの長期投資にスタイルを変えました。

我が家は夫婦それぞれ証券口座を保有して別々で運用しています。またiDeCoとジュニアNISA口座を2つ利用しているので全ての口座の銘柄を順番にお見せします。

実際運用している楽天証券の画面になります。12月23日現在の運用損益も表示しているのでご参考下さい。

まず私の口座です。
インデックス投資銘柄のみです。現在はS&P500がメインです。
eMAXIS SlimS&P500はつみたてNISAでも特定口座でも買い付けています。

今月に入って2年間保有していたレバナスを全て売却しました。
評価損が続いていたので放置状態でしたが、先月からのNASDAQ100の上昇でようやく平均取得単価まで価格が上昇したのでほぼプラマイゼロで売却しました。
新NISAが始める頃までには元々売却する予定でした。

楽天のiDeCoにS&P500がなかったので全米を毎月23000円買い付けています。
私のiDeCoは3年が経過しました。昨年の下落相場を考えると27%のプラスは悪くないと思います。

流行に乗じて買ったレバナスですが、価格の上下動の激しさにストレスを感じていたのと新NISAでは買えないレバレッジファンドであるため、評価損がなくなれば売却する予定でした。 長期保有してもS&P500とあまりパフォーマンスが変わらない気がするのでもうレバレッジは買いません。

妻の保有銘柄は2銘柄だけ株式があります。
イオンは優待配当目的で保有している日本株です。
イオン系列のスーパーで買い物したら3%のキャッシュバックがある優待カードを活用しています。6年ほど保有していますが115%のプラスがあります。
インデックスファンドを含めても全保有銘柄で一番リターンがあります。

妻はペットが好きなのでペット保険会社のアニコムホールディングスを保有しています。
数年前に何度かナンピンしてますが含み損が続いているので放置状態です。

ひふみプラスとニッセイJPXは日本株の組み合わせのインデックスファンドです。
現在は妻も私と同じeMAXIS SlimS&P500と楽天全世界をメインで買い増しています。
上記のインデックスファンドは4年ほど運用しています。

妻のiDeCoは運用を開始して5年半が経過したのでファンドによって差はありますが、かなりのリターンがあります。楽天全米の69%のプラスは保有しているインデックスファンドで1番のリターンです。(株式も含めるとイオンのプラス115%が最高)

また「金」を毎月5000円だけ積み立てています。

我が家のポートフォリオは、ほぼ株式インデックスだけと攻撃的なので「金」というセーフティ商品は良いアクセントになっていると思います。

長女のジュニアNISA口座は株式と投資信託両方運用しています。

株式は全て日本株です。
5年以上前は夫婦とも配当優待目的の銘柄をよく買い付けていたので長女のポートフォリオはその名残があります。
撮影券がもらえるスタジオアリスや洗剤などがもらえるライオンなど妻と子どもを意識した優待銘柄を保有しています。
あと応援する意味で楽天グループを100株だけ保有しています。

投資信託は全世界、全米のインデックスファンドがメインです。
5年運用しているので平均で30%以上のリターンがあります。

夫婦それぞれと銘柄が多い長女の口座管理があるので
次女の口座の買付はシンプルに効果的にしたいという思惑がありました。

当初はeMAXISSlimの3ファンドを買っていましたが、2年前から流行に乗っかってレバナスに手を出していました。今年の春からS&P500だけ買い増しています。

早くて5年後にセミリタイアでインデックスファンドの切り崩しを予定してる私の口座では、レバナスは怖くて手放しましたが、3歳の次女は10~15年と長期運用する予定なので、レバナスは面白い存在だと思っています。 S&P500 と同程度のパフォーマンスだったら十分です。

銘柄の種別と割合

11月と変わらない比率です。
新NISAではインデックスファンドのみ買い付けるので今後もインデックスの比率は増加する予定です。

下記グラフはインデックスファンド内の種別です。

11月と比べると私の口座でNASDAQ100であるレバナスを売却したので、NASDAQ100が-5%、買い増したS&P500が+5%となりました。

レバナスの比率がインデックスファンド内で5%、保有銘柄全体では4%となったので安定重視のポートフォリオになったと思います。
十分なパフォーマンスを得ているので今後も S&P500 メインで運用を続けます。

【iDeCo】楽天全米 3年間の運用結果 

早いもので、iDeCoの運用が3年経過しました。
毎年iDeCoの運用状況をご報告していますが、この1年でかなり値動きがあったので今年もご報告させていただきます。

iDeCoを始めたばかりの方、これから iDeCoを始めようと検討中の方はご参考下さい。

iDeCo概要

iDeCoをざっくりまとめるとこんな感じです。

・買える商品は証券会社がチョイスした投資信託。
・掛金は月5000円から。掛金は年単位で変更可能。
・掛金は全額所得控除。運用収益が非課税。
・60歳まで掛金、運用益は引き出し不可。

掛金の上限は自営業or会社員or共済組合などでかなり違ってきます。
私は企業年金がない会社員のため上限が23000円です。
詳しく知りたい方は私が利用している楽天iDeCoホームページをご覧ください。

60歳まで売却不可ですが、利益は非課税、そして掛金が控除されるのが魅力的です。

所得税は減額され年末調整で還付されます。
住民税は翌年6月分の給料から1年かけて減額されます。

投資で控除があるのはiDeCoだけです。

iDeCo投資の目的

自身の老後資金

現在43歳の私の年齢ではまだ17年引き出せません。
年金の名の通りiDeCoに関しては老後資金という理由に尽きますね。

我が家は夫婦それぞれ楽天証券の口座を保有していますので
夫婦は自分の口座でそれぞれ投資をしています。

そして子ども2人分ジュニアNISA口座も利用しています。

つまり、我が家は家族全員が証券口座を保有しています。

各口座の現在の投資額(2023年11月末時点)が以下になります。
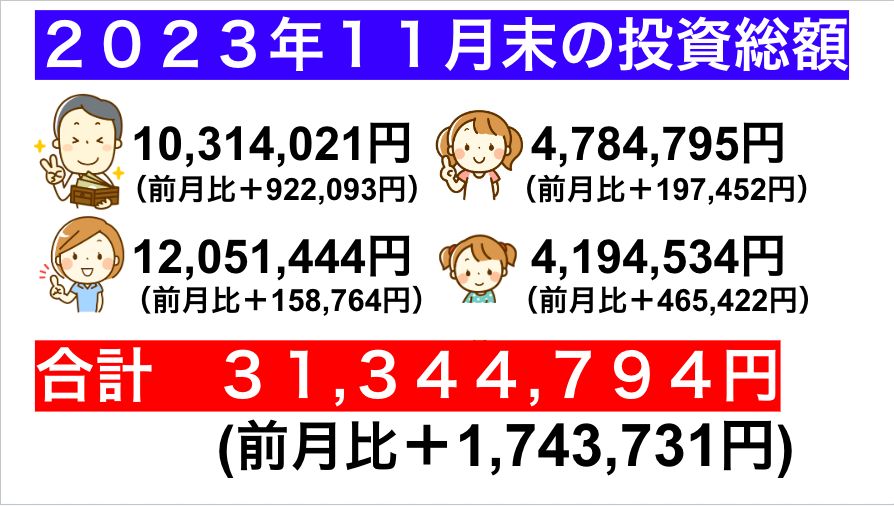
妻は私より収入が多く、私よりインデックス投資を早く始めたので投資額が多いです。
ジュニアNISAは全額子ども達の教育費に充てる予定です。

なので

年齢的に私の資産形成が一番余裕ありません。

私はiDeCoで老後資金をしっかり貯めておく必要があるということです(切実)

買付銘柄

 iDeCoは超長期投資ということで

・トータルリターンの実績
・経費率

現在NISAと特定口座で運用しているeMAXISSlimS&P500が好調ということで類似商品の
楽天全米株式インデックスファンドを買い付けています。(楽天証券を利用しているので楽天iDeCoです。楽天iDeCoはS&P500がないので全米をチョイスしています)
毎月の掛金は23,000円になります。

特定口座とNISA口座を合わせると複数のファンドを保有しているので
iDeCoでは思い切って1つのファンドのみにしました。

株式が下がった時のバランスとして一般的に上下動が少なく安定した債権の組入を勧められていますが
安定重視ならそもそも現金を保有しておけば良いと思うので(為替リスクとか考えなければ)
債券は組み入れていません。

運用期間が長いので中途半端なバランスファンドを選ぶなら、利回りが良いファンドを選んだ方が長期的には効率が良いと思っています。

運用状況
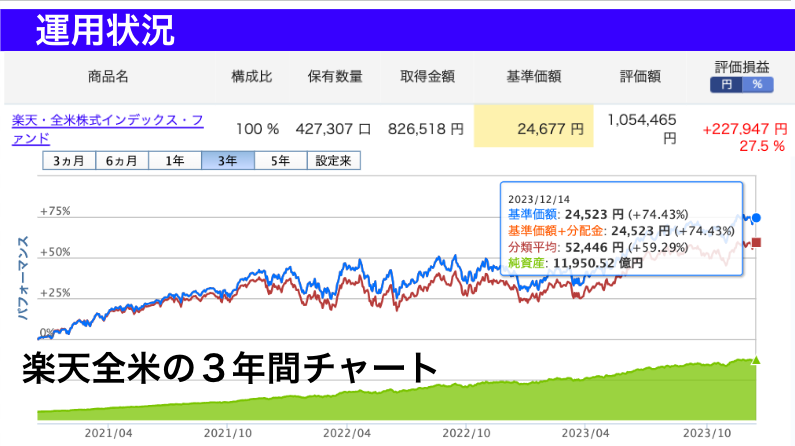
3年間で評価額は1,054,465円、評価益は+227,947円
3年間の評価益は+27.5%となりました。ちなみに1年前は+8.3%でした。

下記グラフは3年間の運用額の推移になります。
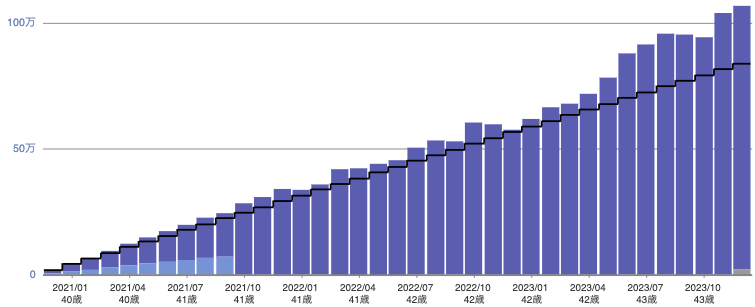
昨年の下落相場からの反動で今年の上半期は急騰したのでパフォーマンスが戻ってきました。
1年間の下落相場があったので3年間の平均年利+9%は現実的なパフォーマンスかと思います。

控除額は3年間で124,200円になります。

私の掛金と年収だと、掛金の15%が控除されています。

この控除は、所得税の減額分は年末調整で還付され、住民税は翌年の6月分の給料から1年かけて減額されます。

運用による含み益にこのiDeCoによる控除額を加えると約35万円になります。

そうなると27.5%だった運用リターンが約43%に増加します!

控除による減税は投資資金の増加と捉えているのでリターンに含めて良いと思っています。

これまでの感想と今後にむけて

 iDeCoの開始当初はまだ抵抗がありましたが、投資総額の10%程度の運用額なので、それくらいの資金ロックは問題ないと思うようになりました。
また1年齢を取ってしまったので売却時期が1年短くなりました。
たった3年でも十分なリターンが生まれたので今後も運用が楽しみになってきました。

インデックス投資は長期投資が基本なのでiDeCoでの活用は理に叶っていると思います。
40代の資産運用は「老後の蓄え」割合が大きくなっていると思います。
ならば還暦まで資金拘束される存在(iDeCo)が投資総額の2割くらいあっても良いかと思います。
【運用結果】保有銘柄の運用結果 2023年11月末時点

前回、投資額を公開しましたが

今回は保有銘柄の運用状況をご報告します。
夫婦それぞれの口座とジュニアNISA口座すべての運用状況を公開します。

上の画像が11月末時点の運用額です。
夫婦それぞれの口座とジュニアNISA2口座の合計になります。
保有銘柄は208万円のプラスでした。

各口座の運用状況

全てインデックス投資銘柄になります。全て投資信託です。
過去にETFも保有していましたが、来年からは新NISA口座メインなので限度額が調整しやすい投資信託だけに買い替えました。

各銘柄の運用期間ですが
売却したETFの資金で買い付けている特定口座のeMAXIS SlimS&P500
はまだ半年程、楽天レバナスが2年程、他の銘柄が3年程になります。

11月は私の口座は全銘柄で8.5%上昇しました。レバナスの保有が多いので上昇時はけっこうプラスになります。

定期買付しているのはつみたてNISAのS&P500とiDeCoの楽天全米です。
S&P500とレバナスの保有が多いので11月は急騰しました。

妻の口座はどの銘柄も買付を始めて4~5年が経過しています。
ここ最近メインで買い増しているのは私と同様eMAXISSlimS&P500とパフォーマンスが良いたわらノーロードと楽天全世界の外国株のインデックスファンドですが、色々銘柄を保有しています。
イオンは優待目的で保有しています。買い物した額の3%キャッシュバックされる優待カードを妻は活用しています。
ペット好きの妻はペット保険会社のアニコムホールディングスを保有しています。何度かナンピンしていますが平均取得単価まで株価は上昇していません。
ひふみプラスとニッセイJPXは日本株を組み合わせたインデックスファンドになりますが、最近はS&P500と全世界を優先しているためもう買い増していません。

私と同様S&P500、全世界の保有が多いので11月は妻も前月比でかなりプラスになっています。
妻のiDeCoは運用を開始して5年半が経過しているので私よりリターンが多いです。

ジュニアNISAの保有銘柄の詳細は下記をご参考下さい。

11月はNASDAQが急騰したのでレバナスはかなり増加しました。
下落幅も大きいですが次女はまだ15年運用予定なのでS&P500と同じくらいのパフォーマンスでしたら十分です。

全口座の銘柄の種別について

ざっくりした分類ですが現在は保有銘柄の9割がインデックス投資銘柄です。
高配当投資からインデックス投資にスタイルを変えています。

インデックス投資銘柄の内訳が下記になります。

国内株式インデックスの保有は妻のみなので割合が少ないです。
10月まで保有していたNASDAQ100のETFであるQQQを売却したので割合が若干変化しています。

やはりインデックスファンドが投資効率が良いので新NISAでもS&P500、全世界をメインで買い付ける予定です。
NASDAQ100はレバナスは当然としてセクターに偏りがあり上下動が激しいので買い増しは控えています。

【投資総額】2023年11月末時点の家族の投資総額を公開

月初に自身の投資総額についてご報告して

前回ジュニアNISA口座の運用状況をご報告しましたが

我が家は夫婦でそれぞれ証券口座を持ちそれぞれ独自で運用しているので
今回は妻の口座も含めた家族の投資総額を公開します。

世帯全体の資産は興味を持っていただける方が多いようなので
当ブログでも毎月報告しています。

夫婦の投資環境がこんな感じです

現在は夫婦ともインデックスの長期投資メインです。
ですが過去は

個別株投資の短期売買で失敗してから、高配当投資→インデックス投資と長期投資にシフトしています。
現在は夫婦ともつみたてNISA、iDeCo、あと子ども2人分ジュニアNISAを利用中です。

現在の目標は

あと3年くらいで達成できればと思います。
5000万円はキリが良い数字なので目標としましたが、あくまで目安です。
5000万に到達するまでにセミリタイアするかもしれませんし、もっと貯めてからかもしれません。

各口座の投資額

家族全て楽天証券を利用しています。
妻の方が収入が多く共同資金も預けているので私より投資額が多いです。
しかし11月は生活費等の支払いのため妻の口座からイオン銀行に80万円を移したので妻の投資額はあまり上がっていません。

11月は夫婦ともメインで運用しているS&P500、NASDAQとも急騰したので保有銘柄はかなりのプラスでした。私はレバナスを保有しているのでマイナスが大きかったです。

保有銘柄の運用状況については次回ご報告します。

ジュニアNISA運用状況

ジュニアNISAも2か月ぶりにプラスとなりました。
どちらのジュニアNISA口座とも現在はインデックス投資メインですが、長女は高配当銘柄を、次女はレバナスをポートフォリオの3割保有しているため上昇率に違いがあります。

大学費用のため積み立てているので10年以上運用します。

投資総額と推移

出金があったものの、保有銘柄の上昇が多かったため大幅なプラスとなりました。
運用額が多いと数字の上下動が激しいですね。月単位で100万円以上値動きすることが増えました。

3000万超えが今年の目標だったので私としては十分な状況です。
前年度比で約900万円増加しているので今年の株価の上昇の恩恵を受けています。
今後も入金ペースを崩さずインデックス投資メインで運用を続けます。
投資環境が似ている方は今後もご参考下さい。

【ジュニアNISA】4年11ヶ月経過 投資額を公開

ジュニアNISAの運用状況についてにご報告です。

先週、私の口座の投資状況と運用額は公開しましたが

今回は運用中のジュニアNISAの保有銘柄と運用状況をお伝えします。

家族の投資総額の中でジュニアNISA口座は総投資額の4分の1にあたります。
我が家の資産運用に重要な役割を果たしています。

現状のジュニアNISAについて

ジュニアNISAのカンタンなご説明ですが

掛金限度額 年間80万円
運用益は非課税

そして、原則、名義の子どもが18歳になるまで口座資金の引き出しができない
というiDeCoのような強力な制限があるサービスでしたが

この縛りが不人気で開設数が少なかったため2023年末のサービス終了が決定しました。

(※上記理由のため新規口座開設は2023年9月末で終了しました)

ただ18歳まで引き出せないルールが撤廃され2023年末以降は引き出し可能となりました。

子ども2人分で年間160万円の積立なのでかなりの入金額でした。
でもおかげで非課税口座を多く利用することが出来たので未来のリターンを期待したいところです。

長女の口座

保有銘柄がこちら
まず株式です。

全て日本株です。
5年以上前は夫婦とも優良優待銘柄をよく買い付けていたので長女のポートフォリオはその名残があります。ただ株式はもう買い増していません。
無料撮影券がもらえるスタジオアリスや洗剤などがもらえるライオンなど妻と子どもを意識した優待銘柄を保有しています。
あと楽天を応援する意味で100株だけ保有しています。
ただオリックスや東京個別指導学院など優待がなくなってきている銘柄があります。

高配当株のみなのであまり値動きはありません。

投資信託は全世界、全米のインデックスファンドがメインです。
5年運用しているので平均で30%以上のリターンがありますが、11月は5%以上上昇しました。

次女の口座

11月は5万円入金、5万円買い付けています。

次女はインデックスファンドのみです。

夫婦それぞれと銘柄が多い長女の口座管理があるので
次女の口座の買付はシンプルに効果的にしたいという思惑がありました。

当初はeMAXISSlimの3ファンドを買って、一昨年からレバナスを買い付けていました。

次女はまだ15年運用できるので、今年の初めまで実験的にレバナスを多めに買い付けていました。9,10月で16%下落しましたが11月は20%上昇しました。
上昇時は面白いのですがやはり上下動が激しくて精神的にしんどいので
今年の春からは eMAXISSlimS&P500だけ買い増しています。

投資総額と推移

入金の5万円を除くと約61万円のプラスなので2人合わせて保有銘柄が約7.3%上昇したことになります。

下記グラフは2021年からの投資総額の推移です。
3桁の数字は万単位になります。

2か月ぶりの前月比プラスとなりました。
目標だった今年中の900万円超えが見えてきました。
入金がほぼ終えたので今後の投資額の増加は運用成績次第です。

子どもの大学費用の積立が目的なので10年以上運用する予定です。

サービスが実質終了したのでジュニアNISAの運用状況の公開について今後どーするか悩みましたが、NISAでの長期運用記録ではあるので来年以降も毎月公開する予定です。
投資環境が似ている方は今後もご参考ください。

【資産状況】2023年11月末時点のセミリタイア資金を公開

月初なので11月末時点の私の口座の投資額を公開します。

最近Youtubeの方では家族全ての口座の運用状況をまとめて報告してます。
ただそれだと集計に時間がかかり情報量が多いので、ブログでは今後も私の口座→家族の口座→全部の口座と順番にご報告させていただきます。

現在、家族全体の投資額は3000万円ほどで、私の口座では939万円ほどでした。

私の口座での投資額の目標は2500万円です。
以前は3000万円でしたが全て非課税口座なら2500万円で十分と判断しました。新NISAのおかげでハードルが下がりました。
2500万円はセミリタイアには十分な資金だと思っています。

現在のポートフォリオはこちらになります。

では投資額をご報告します。
まずiDeCo以外の投資額です。
利用している楽天証券の画像を貼り付けています。

11月末時点の株式とiDeCo以外の投資信託の資産額は9,275,025円
前月比+817,393円

次にiDeCoですが

iDeCoの買付は3年が経過しました。

毎月23,000円入金しています。

11月末時点で1,038,996円


合計すると

iDeCoを含めた投資額は合計で10,314,021円
前月比+922,093円でした。

家族全体ではなく私の口座だけでついに1000万円を超えました。
ようやくセミリタイアの入り口が見えてきた気がします。

投資額増減の内訳

今回の+922,093円は

特定口座の買付の入金 約7万円
つみたてNISAとiDeCoの入金 約5.6万円

上記合計で約12.6万円の入金が含まれています。

その入金額を除くと約80万円のプラスなので、保有銘柄の価格が約8.5%上昇した計算になります。

11月はメインで運用しているS&P500とNASDAQ100が急騰したので保有銘柄の価格が上昇しました。
ただポートフォリオの12%くらいレバナスなので下落時はけっこう下がります。

2021年からの私の投資額の推移です。妻とジュニアNISAの投資額は含んでいません。
2021年からはインデックス投資の割合を増やしていたので右肩上がりが続いています。

この3年は順調に見えますが、私は投資を始めて8年になります。
2021年以前の投資額の推移が下のグラフになります。

2017年からの4年間です。実際に利用している楽天証券の資産推移のグラフになります。

私は最初、何も考えず日本株の個別株投資から始めましたが、5年間で200万くらい損切しています。
そこから高配当株の長期投資にスタイルを変更したのですが、2020年のコロナショックで大幅減配や無配を経験。
そこからついにインデックス投資を開始して右肩上がりが続いています。

個別株投資は安定せず(私の運用が未熟なだけですが)投資額が安定していませんでした。
2018年なんて300万から160万まで下落してますね、、
インデックス投資を始めてようやく安定したわけです。

運用額が大きくなってきたのでもう上下動が激しい銘柄はしんどいです。
今後もS&P500メインのインデックスファンドのみで運用を続けます。

S&P500 eMAXISSlim版と楽天版どちらが得か?

私はeMAXISSlimS&P500をメインで運用しているので最近気になっていたファンドがありました。
楽天S&P500です。
販売を開始してまだ1ヶ月の新しいファンドです。
楽天は全米のETFのVTIのファンド版である楽天全米株式インデックスファンドを6年前から販売してまして、私も楽天iDeCoで3年程運用していますが

ついにS&P500版が登場しました。

eMAXISSlimを運用中の私としては今更感があるので当初買付を検討してませんでしたが、新たにキャンペーンを始めたので比較してみることにしました。

また本件については、すでYoutube版があるのでこちらもご参考ください。

販売を開始して2週間で信託報酬を下げると発表しました。
同じタイミングで販売を開始したオールカントリー版も下がりました。

「後発なのにトップのeMAXISSlimと同じ信託報酬って意味ある?」と当初から言われていたのを意識したのか信託報酬を下げ、さらに保有による楽天ポイントの付与も加えて

実質コストが0.049%となりeMAXISSlimより0.044%安くなりました。

eMAXISSlimのほぼ半分のコストになったので数字だけ見ると楽天がんばったように見えますね。

新NISAのつみたて積立設定直前ではあったので楽天版のコストの低さに惹かれましたが、ちょっと冷静になりました。
お得になるのはパフォーマンスが同じだった場合です。
同じS&P500の指数に連動した投資信託ではありますがパフォーマンスが全く同じというわけではありません。

現在の2ファンドのパフォーマンスを確認しました。

まだ楽天版は販売開始して1ヶ月なので比較すべきではありませんが、とりあえず目安として参考にしてもらえたらと思います。

楽天版+10.55%に比べてeMAXISSlimは+10.63%なので、楽天版より約1%パフォーマンスが良い計算になります。
純資産が違い過ぎて運用の余裕に差があるのかパフォーマンスに違いがあります。

純資産が増えればもう少し差が縮まると思いますが、それがいつになるのか?って話ですよね。
では別の楽天の商品を見てもらおうと思います。

実際私が運用している楽天レバレッジNASDAQ、通称楽天レバナスですが、2~3年前に人気を博していたiFreeレバレッジNASDAQに対抗して作ったファンドです。

今回の楽天S&P500と同じようにライバル社より信託報酬を下げてアピールしていました。

信託報酬の安さと楽天を応援する意味で、当時私はiFree版を売却して楽天レバナスを買ったのですが、直近1年では iFree版の方が楽天版より約3%パフォーマンスが良い結果となっています。

楽天レバナスもまだ販売開始して2年のファンドでその他のファンドを詳細に比較しているわけではないので断定するのは早いですが、意識しているライバル社より楽天版は全体的にパフォーマンスは劣ると思われます。

話をS&P500に戻りますが、今後も楽天版よりeMAXISSlimの方が年間で1%パフォーマンスが良いと仮定すると

1000万円運用すると年間で1万円違いがあるのかなと。(実際は複利計算されるのでもっと細かい数字になるのであくまで目安です)

この差をどう考えるかですね。
1000万円で年間1万円の違いなので比べてみないとわからない差です。
しかしパフォーマンスに1%の差があるとすると信託報酬0.044%差の優位性はないですね。

他社のファンドはわからないですが、eMAXISSlimについては過去のパフォーマンスを見る限り本当に優秀だと思うので楽天版が追い抜く可能性は低いと思っています。

ポイント付与が好きな方や楽天を応援したい方は楽天版もアリだと思います。
ポイント狂いの私の妻は楽天版で新NISA積立予約してました。

S&P500自体が優秀なのでどちらも良いファンドだと思います。
私はパフォーマンスを重視したいのでeMAXISSlimで新NISAも積み立てる予定ですが、好みで判断して良いと思います。