投資額捻出の取り組みについて解説

前回、我が家の投資総額について公開しました。
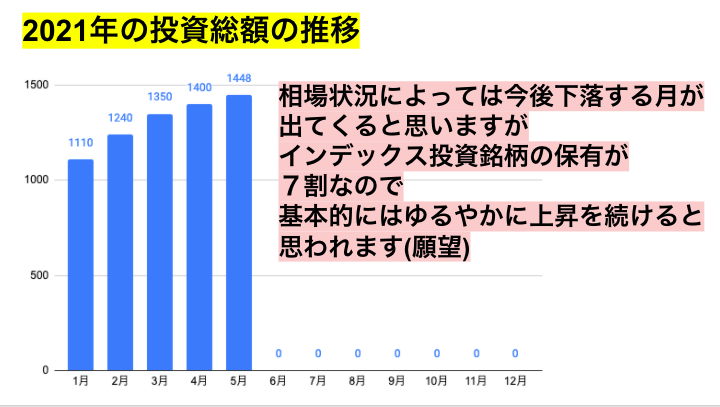
上記画像は今年から集計を始めている家族の総投資額のグラフです。
5月末時点で1448万円です。
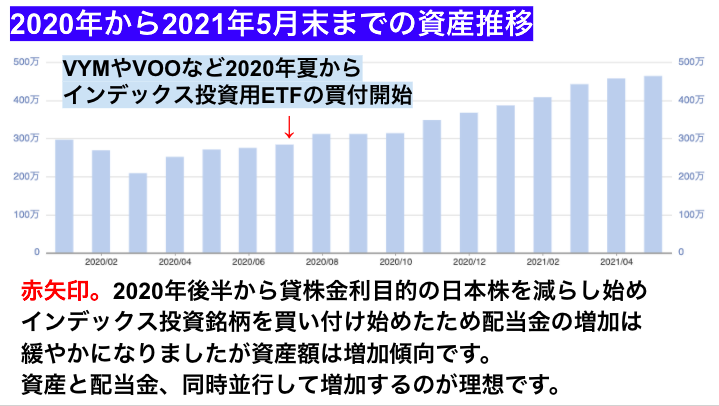
上記グラフが私だけの口座の2020年からの投資額の推移です。

コロナショックの反動とインデックス投資銘柄の保有額を増やしたので、投資額の上昇は好調です。

今回は前回の記事の中に貼り付けた動画版で少し言及している、投資額の捻出について解説します。


[ad]
投資額増加の理由(投資編)

私は株式投資を始めて6年以上になります。
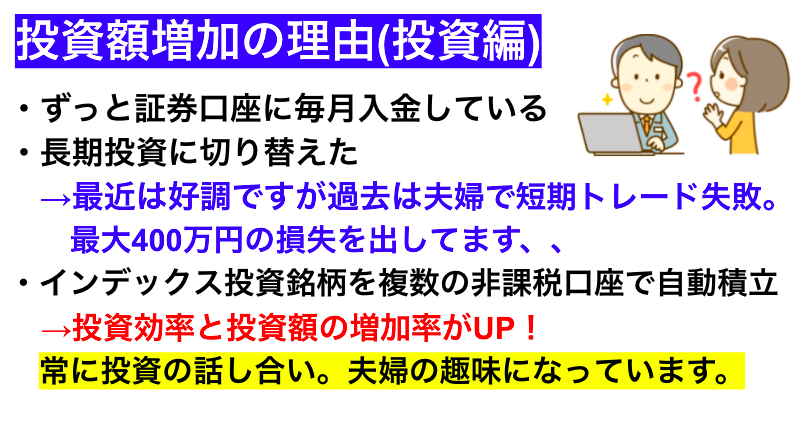
上記画像で説明していますが、3年前までは夫婦とも個別株投資がメインだったので大損失を出しています。

しかし入金を欠かしたことがありません。(かなり資金を溶かしていますが)

月によってバラつきはありますが、ボーナスを含めると昔から月に20万円くらいは入金していたと思います。
現在はつみたてNISAとジュニアNISAとiDeCoの自動積立、余った資金と配当金でETFを買い付けていますが合計で月に25万円は入金しています。


最近の株高のおかげではありますが、数年に及ぶ無骨な入金習慣がこの1年の資産増加につながっていると思っています。

また、夫婦で投資方針について常に話し合っていることも大きいです。


[ad]
投資額増加の理由(家計編)

家を買う予定はありません。
現在、一人娘である妻の実家のとなりの借家に住んでいます。

2人の子どもが大きくなったら手狭な借家ですが、実家が1部屋空いているので何とかなると思っています。妻も同意見です。

私と妻は地元にUターン転職していまして、若い頃は首都圏の大学→就職していました。
子どもも高校卒業後は一人暮らししてほしいと思っているので家を広くする必要はないと判断しました。


一人一台クルマが必要な田舎に住んでいますが夫婦とも軽自動車です。

私のような子ども2人いるアラフォーのオッサンなら田舎では8割はミニバン買っています。

ただ私は若いころ電車通勤していたのでクルマにこだわりはなく移動手段と割り切っています。
車はとにかく金を食うので。
軽とミニバンなら維持費が月で5000円は差があると思います。

子どももまだ小さいですし妻が気にしないならOKです。


通信費は月額2000円以下の格安スマホ、となりの実家が固定回線を契約しているので中継機を2台つないでムリヤリ引っ張ってWi-Fi代を浮かせています。(不安定ですが)


酒タバコは一切しません。


夫婦ともユニクロ大好きで(私はワークマンも愛用)で

株主優待カードを保持しているイオンで食品をよく買うので衣食住は人並みかそれ以下に抑えている方かと思っています。


[ad]

貯蓄率と今後の目標


世帯年収は900〜1000万くらいですが貯蓄率はボーナスを含めると65%はイっています。


現在の家族の投資総額は1450万円程です。
その内1000万くらいはインデックス投資商品なので、最近は月に20〜40万円くらい投資資産が上昇をしています。
もう半分近く到達したのでアッパーマス(3000万円)は現実目標です。


現在は限度額が年間160万円のジュニアNISA2人分の入金がハードです。
この入金が終わる2023年末にはかなり目標に近づいていると思うので

今後も入金を続ける次第です。

【貸株金利】2年間やってみた結果 リターンを公開

当ブログの2020年2月に貸株金利サービスについての記事を投稿しました。

あれから1年2ヶ月。
細々と貸株サービスを続けていましたが

最近は米国株の高配当やインデックス投資という
明らかに貸株金利が高い日本株より投資効率が良いものに手を出しているので
私の中で貸株はどんどん意義を失っていました。

そのため現在はほとんど貸株の対象銘柄を保有していません。

せっかくなので貸株金利を振り返ってみました。

[ad]

先に貸株金利をこれから始める方用の解説も交えたYoutube版を作成しています。

実際の楽天証券での貸株設定方法など
自分なりに一から説明させてもらっています。

先日、チャンネル登録1000人超えを達成し、無事収益化の審査が通りました。
広告(CM)が挟まれるようになったのでウザいかもですが
自分としてはYoutubeは副業収入の一環として始めているのでご了承下さい。

貸株金利とは?

過去の記事やYoutube版で解説しているのでざっくりご説明します。

NISA口座は対象外です。

金利は配当金相当額といって雑所得扱いになります。

貸株中でも上記設定で配当金や株主優待の権利を得ることができます。

入金の早さに魅了され一時期は貸株にハマっていました。

しかし

2年間利用した感覚ですが保有していた高金利銘柄の8割は下落傾向でした。

[ad]

運用実績

この銘柄が唯一にして最大の成功でした。
底値付近で買付始めて暴騰したのでタイミングが本当に良かったです。

株価が安かったので気楽にナンピンできたことは
のちの米国株を1株単位でちびちび買い増すスタイルにつながっていたと思います。

金利や株価の低下以前に株価が高過ぎでしたね。
当時私の投資総額は200万くらいだったのに100株50万円です。

分散が全くできていませんでした。

資金に余裕が出来る買い方ならもう少し保有を続けていたかもしれません。
(しかし私が損切りしてから現在も1株1000円以上も下落したままなので結果的に損切って良かったのですが)

やはり株価の下落がキツかったです。
金利以上に保有株が下落しました。

貸株の感想とこれから始める方へ

株価も金利も上下動が激しいので長期投資ではないですね。

なので

キャピタルゲインか優待目的の長期保有のお供として利用されるのが良いと思います。

日本株投資している私の会社の先輩は

優待目当てで長期保有を決めているのでこういったケースには向いているのかと思います。

日本株メインの方は利用を検討してみても良いと思います。

【米国株をオススメする理由】YouTube版


米国株投資を始めて1年半近くになりました。


まだまだ日は浅いですが自分なりの米国株投資の魅力についてYouTubeで述べさせていただきました。


こちらになります。


この内容ですが、投資ブログを始めて間もない時期に投稿した記事のリメイク版です。


1年前の記事です。
当時はインデックス投資なしで高配当投資オンリーでした。


現在はインデックス投資を併用してるので投資スタイルは違いますが

米国株投資がメインなのは今も変わらず、保有株の7割はインカムゲイン投資銘柄なので

ナカシ
ナカシ

自分を見つめ直すことと

また、同じような年収の方に気軽に米国株投資をしてもらいたい
という気持ちはいつもありますので
改めて動画にさせていただきました。


ブログもYouTubeも基本的にその分野のビギナーさんが観ることが多いと思うので
私も原点に立ち返って投稿していこうと思います。

年収300万円台が米国株投資を1年やってみた感想


取引履歴を確認すると

私の米国株の初めての買い付けは2019年10月18日でした。

ようやく1年です。

たった1年ですが色々体験することが出来たので自身の米国株投資を振り返ってみました。

[ad]

ダウの状況


買い付け始めた昨秋から現在というわけですが

とにかくコロナショックですよね。

チャートを観てもアップダウンがハンパないですね。

年始に掛けてほとんどの保有米国株が上がっていましたが、今年の3月に大暴落。
ピーク時は総資産が4割下落しました。

米国保有株の状況


コロナショックにより保有中の個別株の大半が大幅減配および無配となりました。
そのため多くの個別銘柄を損切りしました。

以下が損切りした銘柄です。

Lブランズ(LB)

シックスフラッグスエンターテインメント(SIX)

メレディス(MDP)

AMCエンターテインメントホールディングス(AMC)

アドバンスエミッションズソリューションズ(ADES)

コバンタホールディングス(CVA)

フォード・モーター(F)

HSBCホールディングス(HSBC)

メーシーズ(M)

シグネットジュエラーズ(SIG)

BP(BP)

マッコーリーインフラストラクチャー(MIC)

オキシデンタルペトロリアム(OXY)

タルガリソース(TRGP)

ヘルメリッチ・アンド・ペイン(HP)

おびただしい数ですね。。
日本円でマイナス20万くらいの損切りでした。

米国株の配当金合計がこの1年で14万円くらいなので、今年のトータルリターンは確実にマイナスです、、

ちなみに、半年ぶりに売却した銘柄を見返しましたが
恐ろしいことにほとんどの銘柄は現在も株安で無配のままです。

[ad]

投資スタイルの変遷


個別株の大ダメージから銘柄選定を見直しました。

コロナショックでも株価の下落率が低かった高配当ETFやインデックス系ETFを導入しました。

ざっくりまとめると

高配当個別株→高配当ETF→インデックス投資用ETF

といった感じです。

今でも個別株はいくつか保有してますし、インデックス投資用は最近買い付け始めたので、上記3系統は混在しています。

比率としては

2019年10月当時

個別株 50%
高配当ETF 50%

2020年10月現在

個別株 15%
高配当ETF 65%
インデックス系ETF 20%

といった感じです。

よりトータルリターンを意識したポートフォリオに変貌しました。

[ad]

米国株投資の利点


・1単元から買い付け

とにかくこれが大きいです。

私の毎月の給料からの投資資金は5万円前後です。


日本株も1株から買えるネット証券はありますが、基本は100株からです。
私が利用している楽天証券も日本株は100株単位です。

少額でも分散投資できるのでリスクヘッジしやすいです。


日本株投資のときは多くて10銘柄くらいだったのが米国株では30銘柄ほど保有しています。

ただ多ければ良いわけではありませんが、少な過ぎるより絶対リスク分散できます。

日本株オンリーだった頃と比べると落ち着いて投資できている気がします。

・高配当株&値上がり株が多い

利回り5%以内の日本株から始めたので利回り6%以上がゴロゴロある米国株には衝撃を受けました。

無配や大幅減配の可能性が低い、守備力があるETFでも利回り4%くらいはザラにあります。

またVOOのようなトータルリターンの値上がり益が年間で10%を超えるインデックス投資銘柄もあるので初心者にありがたいです。(今後はわかりませんが、、)

[ad]

今後は


この1年は色々な米国株を売買して性質を体感できました。
今となればコロナショックを経験できたことは大きいです。

コロナによるチャートの大変動で色んな銘柄を見極めることができました。
平穏な1年と比べると3年分くらい凝縮された1年だった気がします。

現在は総資産の20%くらいはまだ日本株を保有しています。
ですが、ほぼ記念で保有しているので買い増す予定はありません。

今後はこれから始めるiDeCoを含めたインデックス投資の比率をもう少し増やします。

副収入としての配当金が好きなので高配当投資は大好きですが、
元本割れリスクの高い高配当銘柄ばかり保有していると総資産額の下落及び停滞を招きます。


なので、最近は高配当とインデックス投資の比率がちょうと半々くらいが理想な気がしています。

今後も米国株メインで投資を続けます。

保有中の毎月分配銘柄を紹介 おすすめは?

私は配当金額を毎月バランス良く欲しいので、毎月分配の銘柄が大好きです。

保有しているのは株式・ETFです。

私はあまり詳しくないですが、元本を削って毎月分配しているという悪名高い投資信託ではありません。

今回は保有している毎月分配銘柄の利回りと損益状況、

また、保有しての感想とメリット・デメリットを述べてみたいと思います。

[ad]

毎月分配銘柄 一覧


以下の保有比率は総資産に対しての%です。

利回りは利用している楽天証券に表記されてる数値になります。

債券系ETF

iシェアーズ 優先株式&インカム証券 ETF(PFF)

保有比率 7.5%
利回り 5.4%
評価損益 マイナス8%

iシェアーズ J.P.モルガン・米ドル建てエマージング・マーケット債券 ETF(EMB)

保有比率 2%
利回り 4.4%
評価損益 マイナス1%

ヴァンエック・ベクトル・JPモルガン新興国債券ETF(EMLC)

保有比率 3.4%
利回り 6.4%
評価損益 マイナス1%

ヴァンエック・ベクトル新興国ハイ・イールド債ETF(HYEM)

保有比率 2.5%
利回り 6.5%
評価損益 プラス1%

 
ウィズダムツリー 米国ハイイールド社債ファンド(HYZD)

保有比率 3.3%
利回り 5.6%
評価損益 プラス1%

 
iシェアーズ iBoxx 米ドル建てハイイールド社債 ETF(HYG)

保有比率 2.8%
利回り 5.4%
評価損益 マイナス5%

SPDR ブルームバーグ・バークレイズ短期ハイイールド債券ETF(SJNK)

保有比率 4.7%
利回り 6%
評価損益 マイナス5%

アンプリファイ・ハイ・インカム・ETF(YYY)

保有比率 7%
利回り 10%
評価損益 マイナス10%

 
BDC銘柄

プロスペクト・キャピタル (PSEC)

保有比率 5.8%
利回り 14%
評価損益 マイナス16%

REAT系ETF

グローバルX スーパーディビィデンド-世界リート ETF(SRET)

保有比率 2.8%
利回り 8.6%
評価損益 プラス2%

[ad]

統計


保有比率の合計 41.8%

保有銘柄の4割強が毎月分配ということになります。

平均利回り 7.76% (税引き前)

各銘柄の保有比率を平均した数値です。
ハイイールド債券とBDC銘柄のコンボのためかなりの高配当となっています。

総評


PFFは債券ETFではありませんが性質や値動きが似ているので債券系に分類しました。

掲載した銘柄は全て当ブログで紹介しているので詳細はそちらを見ていただけるとありがたいです。

債券ETFが非常に多いです。
しかもほぼハイイールド債券なのであまり良い投資とは言えません。

しかし現在の私の配当生活の核となっています。

債券ETFが凄い好きなわけではありません。
高利回りで毎月分配の銘柄が債券ETF以外ほとんどないので自然とこうなりました。

結果的ですが、債券系は良いも悪いも値動きが少ないので分配金重視で長期保有するには向いていると思いました。

ハイイールド債ですが、大幅減配や無配リスクがある個別株と比べたら分配金は安定しています。
コロナショックの株価下落による減配率は平均で1〜2割程度でした。
なので債券ETFは全く損切りしていません。

PSECは金融系のためコロナショックでの下落率が高かったです。


買い増して取得単価を下げてもリバウンドが少なかったので評価損が高いままです。

SRETはコロナショック直後に買い始めたので評価益があります。
銘柄の性質上、利回りが高めです。


株価が上がらないので分配金が毎月わずかに減っているので
そろそろ買い控えます。

[ad]

毎月分配のメリット


・不労所得を実感しやすい!

買えば、あとは放っていても毎月分配金が入ります。
家賃収入っぽいですね。


・再投資が早い!
毎月分配金が出るので、その分配金を使ってすぐ再投資が出来ます。
複利効果が得やすいわけです。

・減配増配に対して備えやすい!

毎月配当で、分配金額の増減が毎月見直されるので(銘柄によっては毎月分配だけど見直しは3ヶ月毎というのあります)
保有継続するか、売買するかの判断がしやすいです。

昔、年2回配当の日本株を保有していたとき、入金月1ヶ月前に無配になったことがあります。
これは無配になったことと他の銘柄に買い替える時間を数ヶ月失ったという2つの損失があり
精神的に堪えました。

毎月分配だとそのような心配がありません。

デメリット


・キャピタルゲインが望めない。

毎月分配銘柄というか、債券・高配当銘柄の性質上、株価の値上がりにくいです。

事実、保有銘柄のほとんどがマイナス評価です。
コロナショック前から保有しているので当然ではありますが、コロナ前の価格に戻っているVOOやVYMな優良なETFと比べると株価のリバウンドが少なかったです。

そのためVOOのような株価の年間値上がり益が6%を超えるような実績がある銘柄と比べたらトータルリターン的に負けていることになります。

[ad]

オススメの銘柄は?


基本的にコロナショックから暴落して、ある程度リバウンドした状態のETFばかりです。
株価の上昇より分配金が毎月欲しいという考えの方は
債券ETFは少額ならどれもアリかと思います。

ただ、株価が100ドル超えで買い増しづらいEMBと利回りが比較的低いHYGは微妙かなと。

PSECはエネルギー関連、SRETは不動産なので高利回りですが、セクター的にまだまだコロナの影響を受けているので様子見した方がいいかも知れません。

ただどちらも1株の単価が安いので気軽に試し買いしてアリかと思います。


今後は

改めて集計すると毎月分配銘柄の保有率が高いですね。

ハイイールド債券の多さが気になるところですが、私としてはそこまでリスクを感じないので
今後も現在と同程度の割合で毎月分配銘柄を買い付ける予定です。


長期投資のモチベーション維持に毎月配当は私にとって重要な存在です。

これからも毎月配当銘柄を追求していこうと思います。

iDeCoは高配当投資となるか?


妻がiDeCoを始めているので、よく勧められます。


iDeCoは長期投資には有効な手段ですね。


しかし私はやっていません。


理由は

・買付できる投資商品が投資信託のみ
・60歳まで資金を下ろせない


基本的にブログタイトルの通り、配当金重視の銘柄の買付が多いため、配当金がない投資信託にあまり興味が持てなかったのです。

また、中小企業サラリーマンとしては60歳まで資金が下ろせないことは恐怖です。

今の会社に60歳までいられるのか?
60歳になる前に事故や病気で働けなくなったら?


という不安があります。

妻からは余剰資金でやればいいと言われますが、それでも抵抗があります。
(妻は私と違い専門職なので60歳まで勤められる自信があるようです)

サラリーマン・OLさんで私と同じような考えの方は多いんじゃないでしょうか?

[ad]

心境の変化


・VOO買付

配当生活を長期的に続けるため、資産の減少を抑える役割として利回り度外視で株価の下落率が低いETFの買付を始めました。

今月からVOOを買い始めましたが、VOOは配当利回りが少ないぶん、株価上昇のキャピタルゲインが期待できます。


株価は緩やかに上下動するので定期的に買い付け続けることが重要だと思います。

これって

投資信託の買い方と同じことに気付きました。

iDeCoの影がチラついてきました。

改めてiDeCoの価値を考える


利益が非課税な部分はNISAと同じです。

特筆すべきは掛金が全額所得控除されることですね。

iDeCoのシミュレーションの結果、私は月1万円、年間12万円の掛金なら年間で節税額が15000円になるようです。

つまり税金の還付という形で掛金が15%戻ってくるような感じです。


こう考えてみました。

15%が配当金利回りと思えば良いのでは!?

と。

iDeCoは掛金が60歳まで下ろせない制約と引き換えに得られる
15%確定の超高利回り投資商品
だと。

60歳まで下ろせない問題は?


これは本当に悩ましい問題ですが

私は最近2人目の子どもが生まれました。

なので現実問題、2人目の子どもが最低でも高校卒業するくらいまではフルタイムで働くくらいの収入が必要です。(現実的には大学卒業までですかね、、)

インカムゲイン投資では急激に資産が増えることはないです。

配当金だけで生活するためには最低3000万円が必要だとすると、投資が順調に増え続けても
達成まで20年くらいかかります。

アラフォーの私は50代でセミリタイアは困難です。

そう、どうせ60歳までかかるんです。

そう考えると総資産の2割くらいは老後まで下ろせない資金があっても問題ないのかと思いました。


[ad]


今後は

とりあえず、私の中でiDeCoは

60歳まで売却出来ないが還付金という名の配当金が出る投資信託

ということにしました。


それでもまだまだわからないことが多く不安です。

とりあえず申込用紙が同封されている楽天iDeCoを資料請求しました。

正式に加入が決まったらご報告します。

資産推移と投資スタイルを検証 300万円台を死守したい!


先日、トータル資産額が300万を超えました。


この300万円台ですが、個人的に長い道のりでした。


実は2年前に一度300万円に到達していました。

しかし自身の投資の失敗や地合いにより大きな下落を経験して、このたび300万円に帰り咲きました。


自身の投資手法の変遷にも関わっているので

これまでの資産推移を公開します。

[ad]

ここ50ヶ月の資産推移です。

株投資歴は6年ですが、楽天証券の資産推移グラフが過去50ヶ月分(4年2ヶ月)までしか表示できません。
2016年の7月が一番古いですが総資産は50万を切っています。

最初の1~2年(2014~2015年)は投資資金が少なかったので総資産は100万以下でした。


50ヶ月分のグラフなので見づらくて申し訳ないですが

このグラフの通り、2年前の2018年8月時点で一度300万近くまで来ていました。

しかしそこから2回の暴落がありました。

当時の投資スタイルを振り返ってみます。

2016~2018年


株の売買で利益を得るキャピタルゲイン投資でした。

取り扱った銘柄は日本の個別株オンリーです。

しかも最初は変動が激しいマザーズ銘柄が多かったです。
ボラが大きかったので好んでいたのかと思います。

プラス50万のあとマイナス100万と、ノーガードで打ち合って負けるみたいな投資でした。

しかも、マイナンバーや仮想通貨など当時のテーマ株に手を出し、旬を見誤って損切りするみたいな典型的なダメ投資でした。


のちに東一銘柄をメインして多少セーフティになってもあくまでキャピタルゲインなので上下の激しい4年間でした。

そんな感じで一時大量保有していたテーマ株が高騰して資産が300万近くになりましたが、当然長続きしませんでした。

別の銘柄を買い直せばいいのに、売り時を見逃し、ずるずる持ち越してしまい
資産が200万円を下回ったタイミングで堪え切れず大量損切り。

2018年11月は総資産が160万円まで落ちています。
(その損切りした銘柄はその後さらに下落したので現在も保有していたら総資産が100万以下になっていた可能性があります、、)

インカムゲイン投資にスタイルを変更するきっかけとなりました。

[ad]

2019年


自分としてはインカムゲイン投資元年です。最近ですね(笑)

まず、配当金や株主優待が人気の日本株を買い集めました。

オリックスやあおぞら銀行など。
あと、初めての個別株以外の株としてJ-REATを購入。

そして貸株金利サービスを始めたのもこの頃です。


また、年の6回配当に魅了され現在もNISA口座で大量保有している新興国債券(1566)など

様々なインカムゲイン投資銘柄を買い付けました。


2019年は日経平均も好調だったので、保有株が高騰。

年末は総資産300万円近くまでまた戻ってきました。

2020年前半


正確には2019年の10月からですが

ようやく米国株を買い始めました。

そして当ブログを始めました。

初めて目にする高利回りの米国株に目を当てられ個別株ばかり買い漁っていました。

そして個別株はコロナショックで大暴落。
またも総資産が200万まで下落!
 

それから半年

・保有株の値戻し
・月々の給料からの資金投入
・配当金の再投資

を続けて、ようやく300万円台に戻ってきました。

大幅減配や無配が続出して損切りした個別株の代わりに米国株の高配当ETFを買い増し。

コロナショックを経て、高配当投資を持続しつつ、資産減少を抑止することに重きを置くようになりました。

2020年後半~現在


前述の投資手法の見直しにより、7月にVYM

今月はVOOと、高配当ではなく株価下落リスクが少ない、というより株価上昇が狙えるETFの買付に着手。


キャピタルゲイン目的の株ということになりますが、投資を始めた頃のキャピタルゲイン投資と全く違う感覚になっています。
 

[ad]


まとめ


このように300万円からの暴落を2度も経験しました。


そしてその経験(失敗)を糧にどんどん自分の投資スタイルが変化しています。


2015〜2018年 日本株 キャピタルゲイン投資
2019年 高配当日本株 インカムゲイン投資
2020年前半 高配当米国株 インカムゲイン投資
2020年後半 高配当米国ETF インカムゲイン投資 ←いま
ここ


こうやって改めて変遷を辿ると、随分マトモになりました(笑)

もう資産を大幅下落させず300万円台を定着させて400万円に向かいたいです。

今後はVOOの買い増しなど、トータルリターンを意識した投資が自分の中で定着していく気がします。

これからも資産推移と売買履歴を通じて、最適な投資スタイルを検証していきます。

投資ブログを始めて半年経過 投資の状況とブログの効能は?

投資ブログである当ブログの投稿を始めて半年が経ちました。

前回ブログの投稿内容についてお話しましたが


今回はこの投資ブログを通じて自身の投資の現状と効果について検証してみました。

[ad]

配当金の推移


「配当生活」と銘打っているので、まず配当金の推移を確認しました。

2020年1月 10450円
2020年2月 10485円 
2020年3月 13232円
2020年4月 15907円
2020年5月 12104円
2020年6月 16907円


こんな感じです。

毎月、年4回配当がある四半期配当か毎月配当の銘柄を半々くらいで買い付けています。

四半期配当は2・5・8・11月の入金が少ないので料金差はありますが、
3ヶ月単位で見ると確実に配当合計は増えています。


しかし

総資産の推移


2020年1月 2,97,4046円
2020年2月 2,653,133円 
2020年3月 2,089,841円
2020年4月 2,502,240円
2020年5月 2,716,272円
2020年6月 2,759,758円


下がっています、、

毎月の投資資金は

・5万円前後を給料から投入
・配当金も全て再投資

上記を含めても20万超のマイナスです。
コロナショックの暴落が大きいですね。

にもかかわらず配当金額が増えているのは

無配や大幅減配になった銘柄を損切りして、別の高配当銘柄を買い増しているからです。

しかし保有株の価格がコロナ前ほど戻していないので総資産はこのような状況です。

[ad]

ブログの効果


・投資報告をすることによる無謀な売り買いを抑止。
・記事を読み返すことで過去の投資の詳細に確認できる。

上記2点ってとこです。

ついつい元本割れリスクが高い高配当銘柄を保有バランスが悪くなっても買い付けたい衝動に駆られます。
そんなときブログで報告義務があると思うとためらいが出て、買い止まります。
しかしそれが結果的にリスク回避につながります。

半年も経つとブログを始めた頃の記事を読み返すのは新鮮です。

配当金やポートフォリオの毎月の報告は自身の記録の確認として地味に役立ちます。
今後の投資方針を検討する材料として貴重な資料になります。

[ad]

今後の方針


半年間の推移を見ると、やはり総資産の下落具合が気になります。

この半年の配当金の推移を見ると年間利回りは税引き後で5%ほどになります。

数年単位で保有を続ければ、現在のマイナス10~15%評価損は元が取れる計算ですが、今後は総資産が減りにくい銘柄も取り入れたいと思いました。

分母(総資産)が増えないと分子(配当金)の増額も限度があります。

高配当投資を始めた頃は、配当は不労所得、副収入として考えていました。
現在もそうですが。
そのため保有株価はプラマイゼロもしくは多少下がっても良いという考えでした。
ですが総資産10%以上のマイナスはしんどいです。

そもそも買ったタイミングや保有銘柄の評価に問題がある可能性があります。
そういったことを検証するためのブログでもあります。


上記理由で
利回りそこそこでも商品として安定感があり、元本割れの可能性の少なそうなVYMの買付を始めた次第ですが

このように、たった半年でも自身の投資方針に変化が生じてきています。

ブレているだけかもしれませんが、それでも検証を続けることは大事だと考えています。

これからの半年でも、いい意味で投資方針は変わっていくと思いますので
今後もボチボチとブログで投資報告を続ける次第です。

配当生活をしたい理由と現実

前回VYMを買い付けた記事を投稿しました。

VYMは配当利回りと同じくらい株価の上昇も期待しています。

よく投資で使われるトータルリターンという言葉は
株価の値上がり益によるキャピタルゲインと配当収入などインカムゲインの合計による収益率
のことだと思います。

しかし配当生活をメインにしていたので、最近はそこまで株価の変動を考慮していませんでした。


妻の口座で投資信託をしています。
それと比較してトータルリターンで高配当投資を改めて検討してみました。

[ad]

現状のポートフォリオの構成と利回り


ポートフォリオは毎月公開しています。

なので、ざっくり内訳しますと

日本株と米国株を合わせて70%くらいが高配当のETFです。
値上がり益が少ないぶん利回りが高い債券ETFが多いです。


10%くらいが米国の高配当個別株です。

また、貸株金利という大手ネット証券会社独自サービスのインカムゲインがある日本株が20%くらいです。


2020年上半期のインカムゲインの合計額を年間で平均すると税引き後で5%もありました。

保有株の3割近くが非課税のNISA口座ですが、それを入れても税引き前の利回りが6.5%くらいになるので、いかに利回り重視で銘柄を買い付けているのかわかる数字です。

株価の推移


超利回り重視のポートフォリオですが、現在の保有している株価の評価額は約マイナス10%です。
コロナ前から保有株の半分はETFだったので予想より下落率は少なかったです。

ピーク時はマイナス35%くらい下落していましたが、

無配になった個別株を損切りし、その資金で他の保有中の銘柄を買い増したのでマイナス10%まで戻りました。

コロナショックが10年に1度の暴落相場と考えたら思ったより耐えている印象です。
今後も買い増して何年も保有を続けば十分に元が取れる計算ですが、、

[ad]

投資信託と比べて


妻は私より堅実なので、保有資産のほとんとが優待目当ての日本の大型株や投資信託です。
投資信託は成長率の高い人気の米国のインデックスファンドなども保有しています。
毎月自動買い付けしているようです。

妻の投資信託もコロナショックのピーク時は平均して20%くらいマイナスでしたが現在はトータルでプラス5%となっています。

単純にプラスマイナスだけで比較すると

妻がプラス5%で私はマイナス10%なので15%の開きがあります。

投資信託の値上がりがゼロでも私の配当の年間利回りが5%なので、差を埋めるのに3年かかります。

しかしコロナショックからプラスに転じた成長性のある投資信託なので今後も価格は緩やかに上昇していくと思われます。

仮に投資信託が年間で3%上昇、私の高配当株たちが株価が現状維持で利回り5%が続くとしたら、

1年で2%ずつ差が縮まるので追い抜くには8年かかります。

投資信託が4%上昇なら16年かかります。

5%上昇なら、差が埋まりません。

しかも配当金の確認やポートフォリオの組み替えをしていく必要がある高配当投資と、自動購入で半分ほったらかしでもいけそうな投資信託は労力の差もあります。

全資産、投資信託でいいんじゃないか?

と考えるときはあります。(今さらですが)

ではそもそも

配当生活をしたい理由と現実


改めて考えてみると、、

・副業として給料以外の収入が欲しい
・老後のため年金以外の収入が欲しい

ざっくり絞ると上記2点です。

で、現実の私の状況は

・アラフォーサラリーマン。まだまだ子どもは小さい。
・年収400万円弱
・資産300万円弱
・月々のインカムゲイン収入は15000円ほど。

上記の15000円で副業としての収入は実現できていますが

老後については20年は先の話です。

本当に理想を言えば配当金だけで生活したいですが。
実現に月15万円は必要だと考えると資産は10倍の3000万円が必要です。


まあ、上手くいっても20年近くかかります(汗)

実際問題、子どもの年齢を考えると20年近く働く必要があります。

つまり、とても長い目で私は投資を続けていく必要があります。

[ad]


今後は


投資信託は積み立て貯金のようなイメージです。

商品の性質上、着実に資産を増やすことができる確率は高いと思います。

ローリスク・ローリターンな投資でも資金が多くて時間を使えば十分なリターンを得ることができます。

投資信託を推奨しているブログやYouTubeを見てると、本業の稼ぎが良かったり、資産が1000万以上ある方が多い気がします。

高配当投資の魅力は

配当金という目に見える収入があるのでモチベーションが維持しやすい、というのがあります。
これは投資を続けていて重要だと感じました。


高配当投資と投資信託、どちらが良いとは言い切れないです。

投資に関してはタイミングが大事だと思うので、底値で買えればどんな銘柄でもリターンを得ることができます。これは株も投資信託も同じです。

銘柄の選定が上手くいけば妻の投資信託を超えるパフォーマンスになることも可能です。
というか、そもそも比べる必要がないのかもしれません。

私は資産を増やしたいことと同じくらい副収入的に株を続けたい気持ちがあります。
また、自分で銘柄を選定し続けることが貴重な経験になると思うので株式投資が性に合っています。

ただ、株価下落リスクが高すぎる銘柄を買っても意味がないので、今まで以上にキャピタルゲインも意識した両取りで高配当投資していこうと思います。

ネット証券口座開設が急増 これから始めるのはアリか?


どーもナカシです。

当ブログは投資初心者やこれから投資を始めてみたいかた向けなので、気になるニュースがありました。

3月27日の日経新聞によるとネット証券口座の新規開設が急増しているそうです。


ナカシが利用中の楽天証券は先月の新規開設が20万を超えて、3月は2月比で3割程度増える予定とのこと。
初心者が現在の株価を割安と判断し「投資を始める好機」と捉えているそうなのでナカシなりに今後を推測してみました。

[ad]

現在はどれくらい割安か?


ナカシの結論を先に言いますと割安だと思います。

理由としては日経平均とダウの下落率です。
どちらもピーク時から30%下げています。

日経はそこから少し戻していますが、コロナが全く収束していなので、まだまだ下落する余地はあります。

日経とダウの現在の価格は2017年あたりの価格と同じくらいです。

この時点で去年、一昨年から投資を始めた方より平均的にはお得です。

各投資商品や銘柄によって下げ幅は違うので一概には言えませんが今回のコロナショックでほとんどの銘柄が大暴落しています。

個別株は30~70%まで下がっており、アベノミクスが始まった2013年頃の価格まで下落している銘柄が多々あります。

下落率の少ない投資信託やETFも15~30%マイナス。

金などを取り入れるかなりセーフティな設定にしたロボアドバイザー投資ですらAIの想定を超えてしまい10%以上のマイナスになっているそうです。

[ad]


もう始めてみていいんじゃないでしょうか


現在が一番底ではなく、まだ底がありえるので様子を見た方がいいと言われていますが

もしそうなったら投資家のほとんどが地獄を見ます。
様子見した方が良いと言ってる方も、だからといって株を全て売却してるわけはなくほとんど保有したままのはずです。

現時点で総資産が相当マイナスになっている投資家さんのブログをよく見ます。

ナカシがよくブログを拝見している、ナカシより全然セーフティな銘柄を保有しているインカムゲイン投資家さんですら総資産の3分の1がなくなっています。

なので、今後さらに下落する可能性があっても現状で充分お得なので、開設済みの方は、ためらわず買い始めることをオススメします。

もちろん購入時期や銘柄は分散する必要はありますが。そして少額で。


実際、ナカシの会社の先輩が最近株を始めました。
運良く最近では底値(と思われる)付近で優待が人気の銘柄を購入しました。

ここから下がったらもう諦めましょうと先輩に言い聞かせています。


口座開設がまだの方は急いで手続きされたら良いです。

仮に購入した銘柄が下がったとしてもアナタ以上にマイナスになっているベテラン投資家が沢山います。安心して下さい(笑)

個人的にはダウの方が日経より下落率が高いので、少額で始められる米国株が良いかと思います。


ナカシは保有株が平均でマイナス30%くらいになっています。ほとんど手放す予定がなく資金がないので、資金があって今から始められる方が羨ましいです!