
今月中旬に、ついにiDeCoの買付が始まりました!
楽天証券で申込の資料請求したのが8月中旬です。
自身の口座手続の不備があり買付に4ヶ月かかりました…
iDeCoをざっくりまとめるとこんな感じです。
・買える商品は証券会社がチョイスした投資信託。
・掛金は月5000円から。掛金は年単位で変更可能。
・掛金は全額所得控除。運用収益が非課税。
・60歳まで売却不可。
掛金の上限は自営業or会社員or共済組合などでかなり違ってきます。
私は企業年金がない会社員のため上限が23000円です。
詳しく知りたい方は私が利用している楽天iDeCoホームページをご覧ください。
60歳まで売却不可ですが、利益は非課税で掛金の15%が所得控除されるのが魅力的です。
私はこの15%の控除を利回り15%の高配当投資として捉えています。
・自身の老後資金
私の年齢で計算すると20年引き出せません。
年金の名の通りiDeCoに関しては老後資金という理由に尽きますね。
我が家は夫婦それぞれ楽天証券の口座を保有していますので
夫婦は自分の口座でそれぞれ投資をしています。
(妻は優待目的の日本株と高配当米国株を半々くらいで保有。あと投資信託も保有)
そして前々回の投稿で子ども2人のジュニアNISA口座を公開しました。
つまり、我が家は家族全員が証券口座を保有しています。
各口座の現在の投資額をざっくり公開しますと
私(40歳) 370万
妻(30台半ば) 400万
長女(4歳) 160万
次女(0歳) 80万
こんな感じです。
妻は私より収入が多く、インデックス投資を早く始めたので実は私より投資額が多いです。
このように家族は年齢的に悪くない資産を積み立てています。
何が言いたいかと言いますと
年齢的に私の資産形成が一番余裕がないので(苦笑)
しっかりiDeCoで老後資金を貯めておく必要があるということです(切実)
[ad]
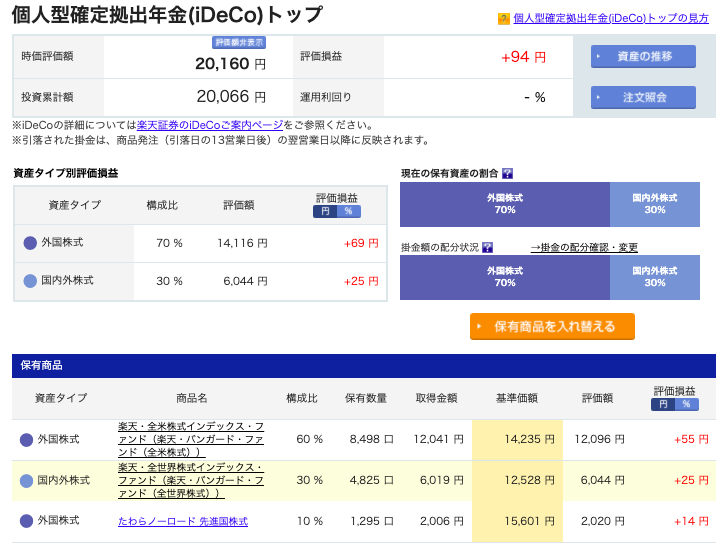
ETFや個別株の保有も米国株が9割ですが
・トータルリターンの実績
・経費率
上記理由で自然とオール国外の買付となりました。
株式が下がった時のバランスとして一般的に上下動が少なく安定した債権の組入を勧められていますが
安定重視ならそもそも現金を保有しておけば良いと思うので(為替リスクとか考えなければ)
債券は組み入れていません。
一般的なiDeCoの常識なら、かなりリスキーな組み合わせといえますが
私は個別株投資→高配当投資→インデックス投資の順番で経験しているので
投資信託、それもiDeCoに選ばれた信託商品の時点でどんな商品でも安心だと思っています。
そのためトータルリターン重視で選びました。
今回は初めてのiDeCoの報告のため買い付けた商品の内容より、投資目的についてご説明しました。
来月は買い付けた商品についてもう少しコメント出切れたらと思います。
まだ1ヶ月目なので来月も同じ商品を同じ比率で買い付ける予定です。
iDeCoを始める理由を私としてはけっこう赤裸々に書き綴りました(笑)
なぜこの投資をするのか?と
投資目的を明確化することは大事だと改めて思いました。