
先週、家族全体の投資総額についてご報告しましたが
今回はYoutube版を作成しました。
こちらになります。
基本的にブログ版と同じですがYoutube版では家族の投資状況について細かくコメントしています。
また資産積立の取り組みとして心がけていることなど言及しています。
肉声なので細かくニュアンスを伝えられているかなと思っているので
投資スタイルや境遇が似ている方はぜひご参考下さい。

先週、家族全体の投資総額についてご報告しましたが
今回はYoutube版を作成しました。
こちらになります。
基本的にブログ版と同じですがYoutube版では家族の投資状況について細かくコメントしています。
また資産積立の取り組みとして心がけていることなど言及しています。
肉声なので細かくニュアンスを伝えられているかなと思っているので
投資スタイルや境遇が似ている方はぜひご参考下さい。
先週、自身の投資総額についてご報告しましたが
今回は妻の口座とジュニアNISA口座を含めた家族の投資総額を公開します。
世帯全体の資産は興味を持っていただける方が多いようなので
当ブログでも毎月報告しています。
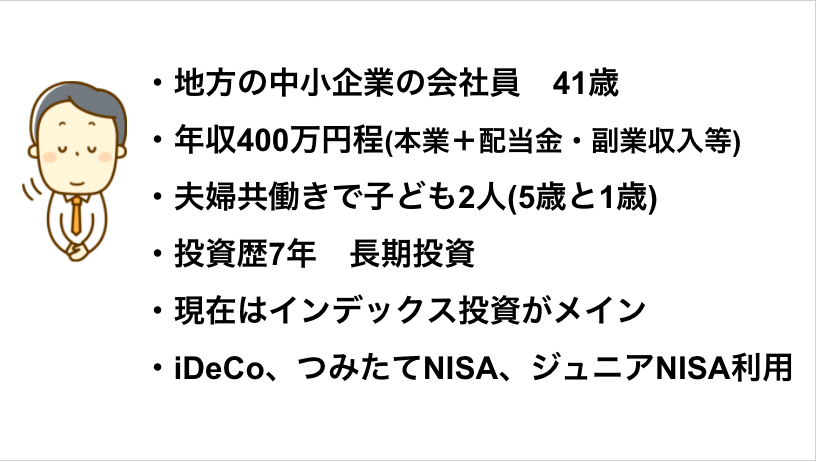
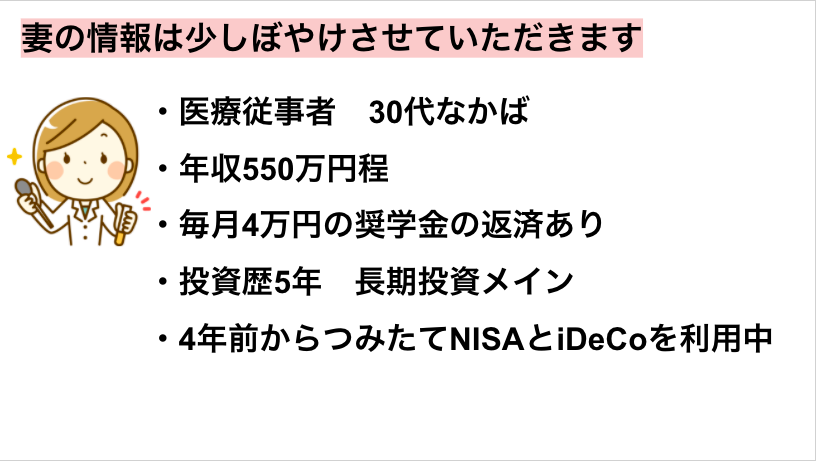
妻は職業柄、地方の30代の女性としては年収が高い方だと思います。
私は恵まれています。
ただ、大学の学費が高かったため、まだ10年ほど奨学金の返済があります。
妻のポートフォリオは別の記事でも公開していないし具体的なポートフォリオはNGにされているので、ざっくり紹介しますと
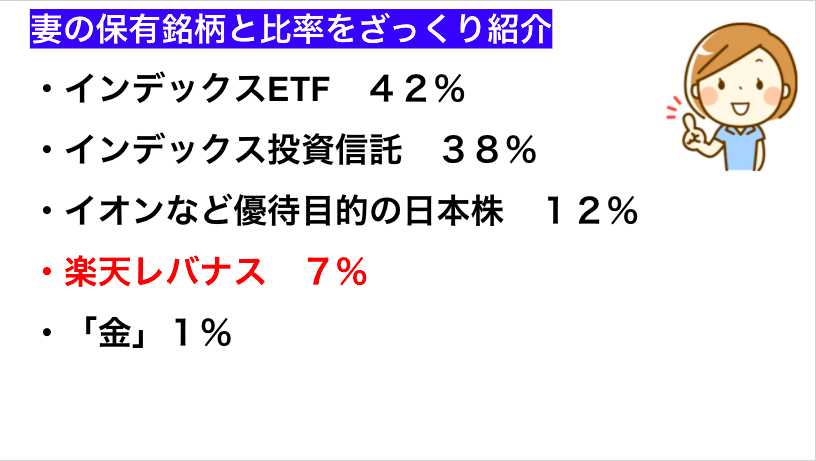
株主優待をいくつか保有しているので私と違って日本株を保有しています。
金を少しだけ買い増しています。
あと先月からレバナスを買い付けていました。
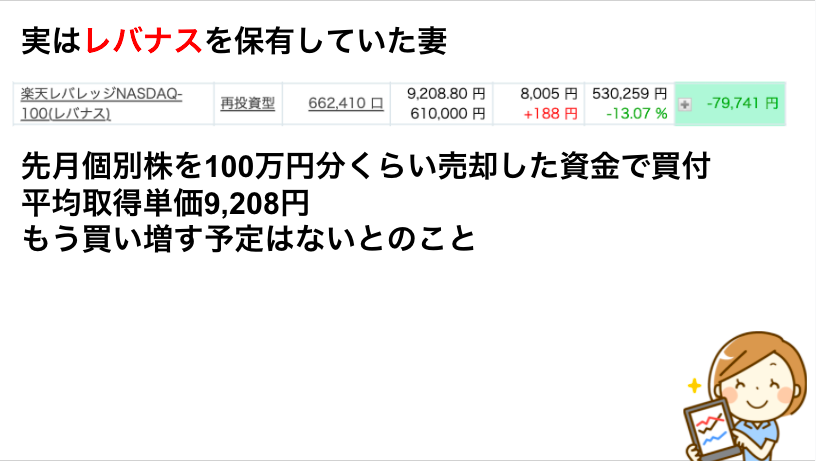
年齢的に仕事的に私ほどセミリタイア願望はなく私より入金力があるので
そもそも妻はレバナスに手を出す(リスクを取る)必要がありませんw
SNSで人気で私と次女がやっているので、とりあえず60万ほど買い付けてみたとのこと。
そして
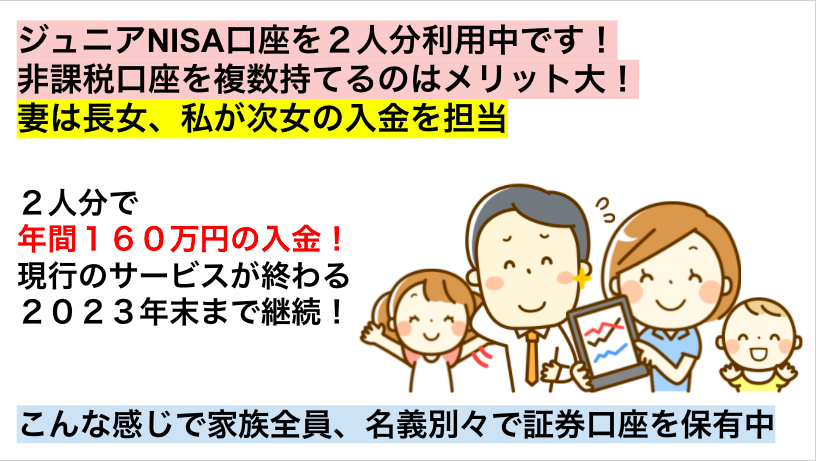
子ども2人ともジュニアNISAを開設しています。
入金額が多いので現行サービスが終了する2023年末までは私の年収的にかなりハードです。
[ad]
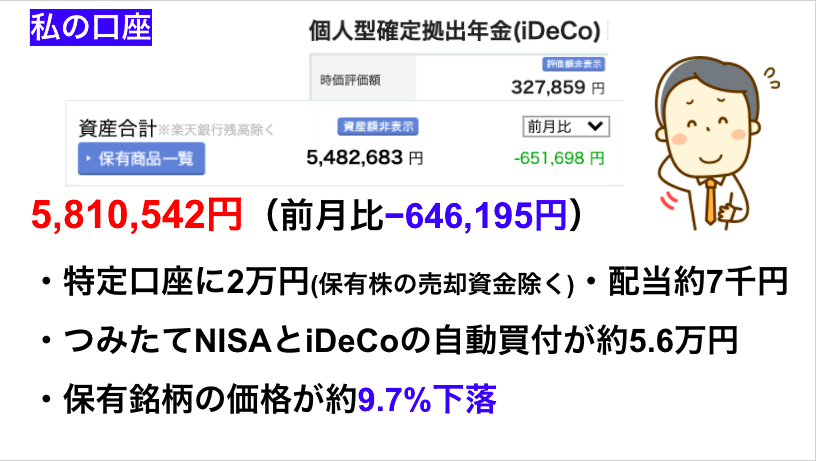
妻が車を買い替えることになったのでいつもより入金が少なめです。
それに加えてNASDAQの下落が激しかったので、保有比率が多いQQQとレバナスに直撃した形です。
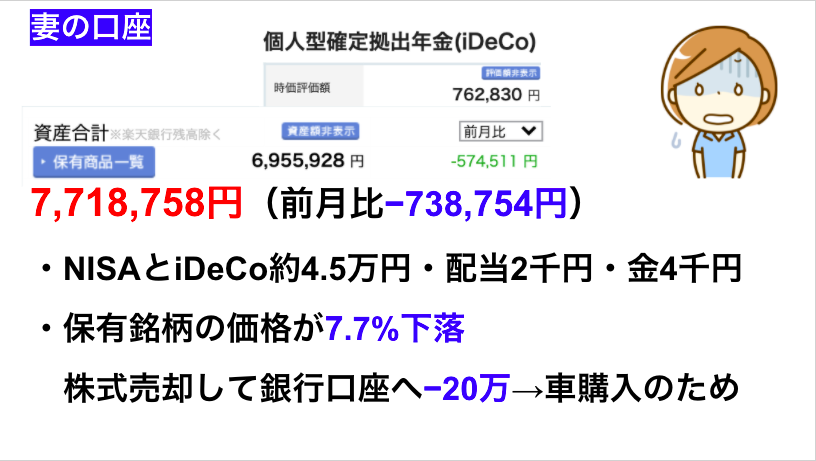
私と比べてNASDAQ銘柄の保有が少ないので保有銘柄の下落率はマイルドでした。
しかし車購入のため20万円を出金したので前月比からのマイナスは大きかったです。
現在の夫婦の収入的にローンを組んでも問題ないですが
「金利は払うものではなく、貰うもの」という高配当投資家的な観念で、車は一括購入に決めました。
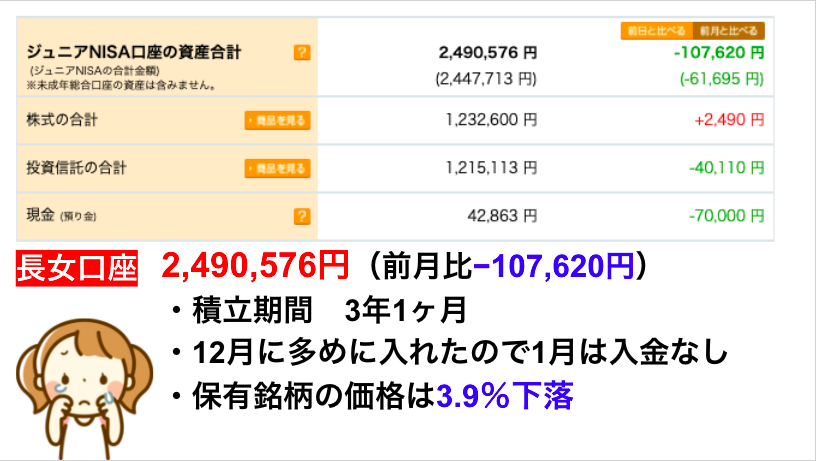
長女は株式と投資信託の保有率が半々ですが
現在は投資信託のみ自動買い付けしています。
高配当優待株メインの株式が下落せず、インデックスファンドの投資信託が下落するという普段と逆の現象がおきました。
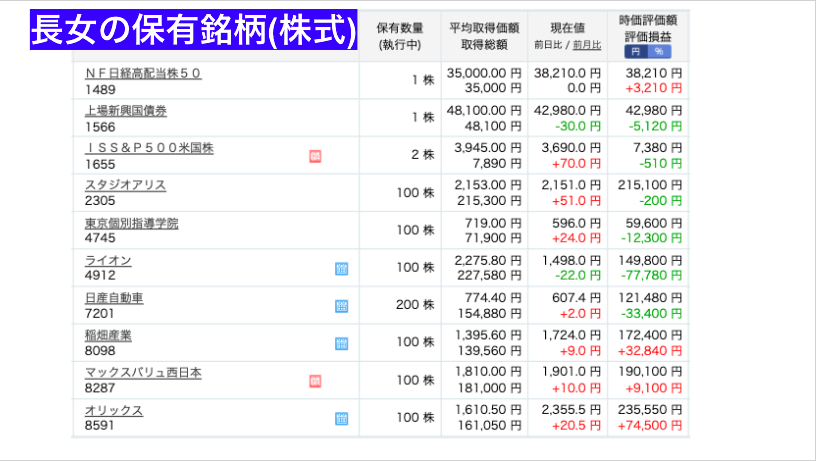
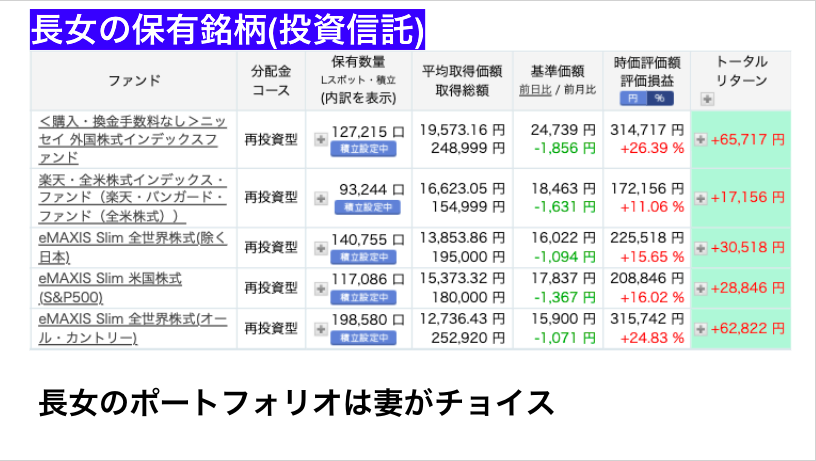
先月は下落しましたが、それでも安定しているので、インデックスファンドの自動買付を継続します。
次に次女です。
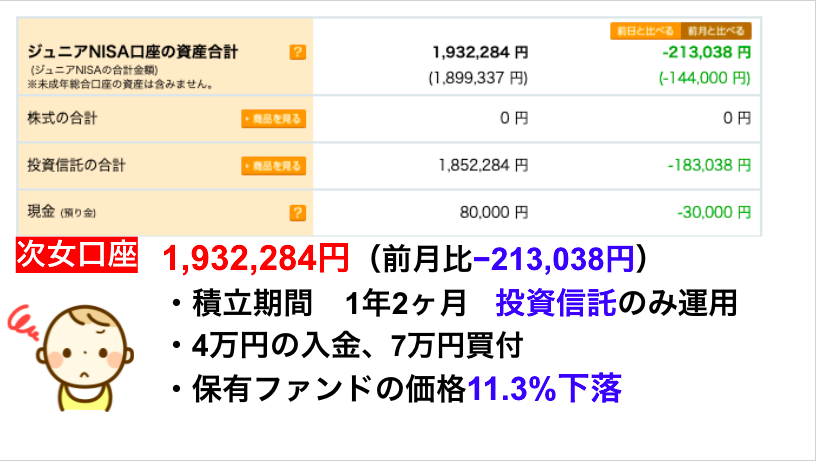
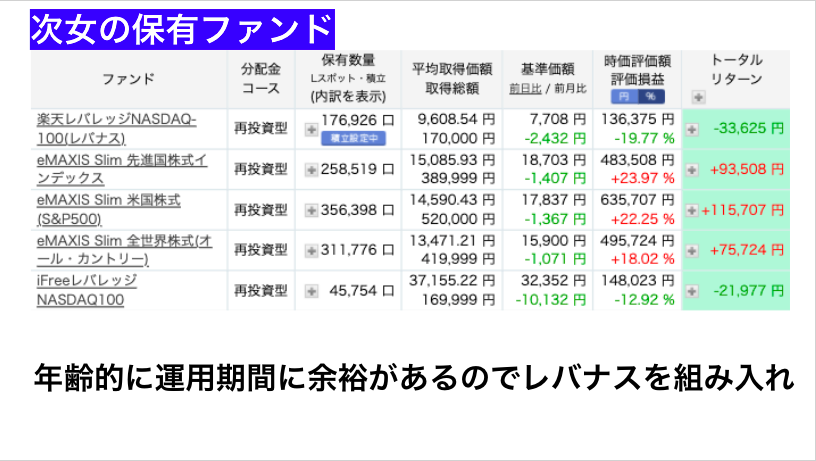
次女は投資信託オンリーです。
私の判断でレバナスを組み入れています。
1歳の次女なら運用期間が最長17年あるわけです。
運用期間的な余裕から買い付けました。
ただ先月は家族で1番の下落率でした。
最近レバナスの買付を増やしているのが仇となりましたが
安くレバナスを買い増すことが出来たと思っているので今後の上昇が楽しみです。
[ad]
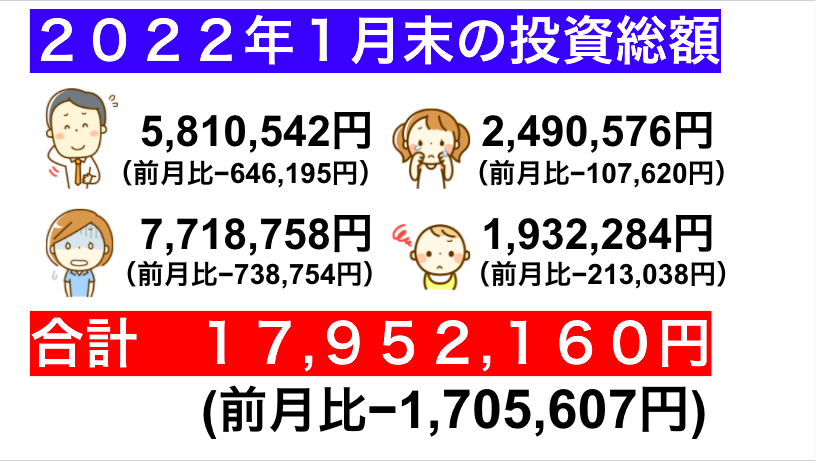
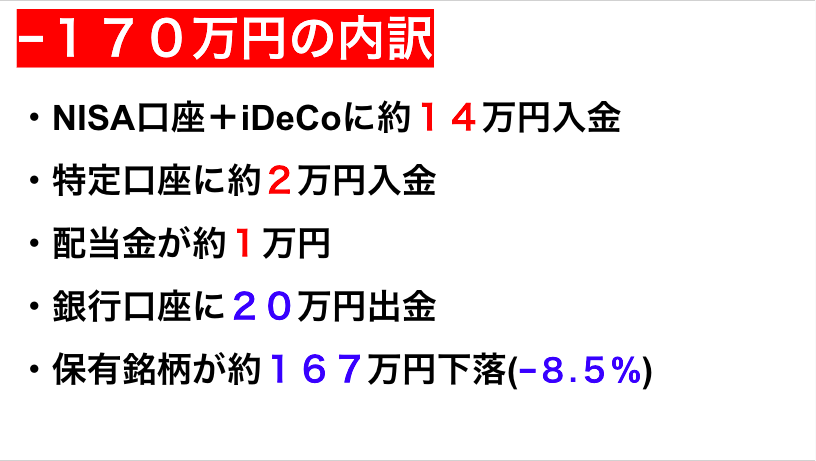
元々入金が少なかった上に下落相場が加わってかなりのマイナスとなりました。
資産推移をお見せします。
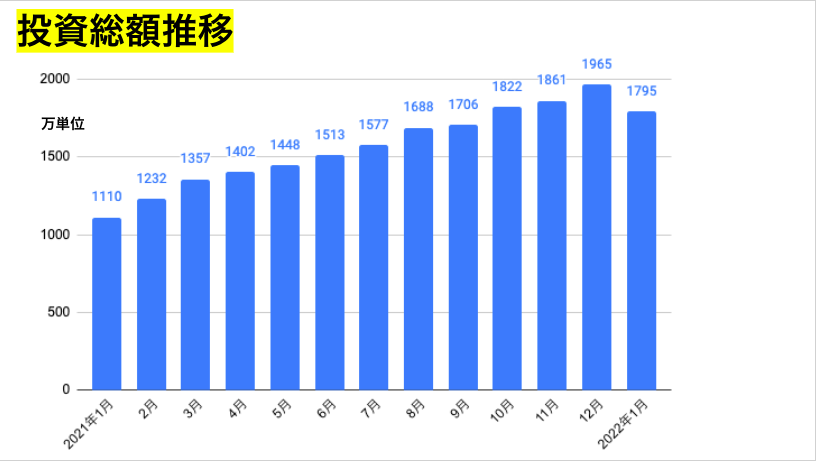
グラフは2021年1月からですが、実はコロナショック後の2020年4月以降ずっと右肩上がりが続いていました。
久しぶりの下落ですが、投資額が2000万近くまで上がっていたので、いざ下落相場になると下落幅も大きくなりますね。
5000万円を超えたら債券などセーフティな投資銘柄を取り入れた方が安心できるかもですね。
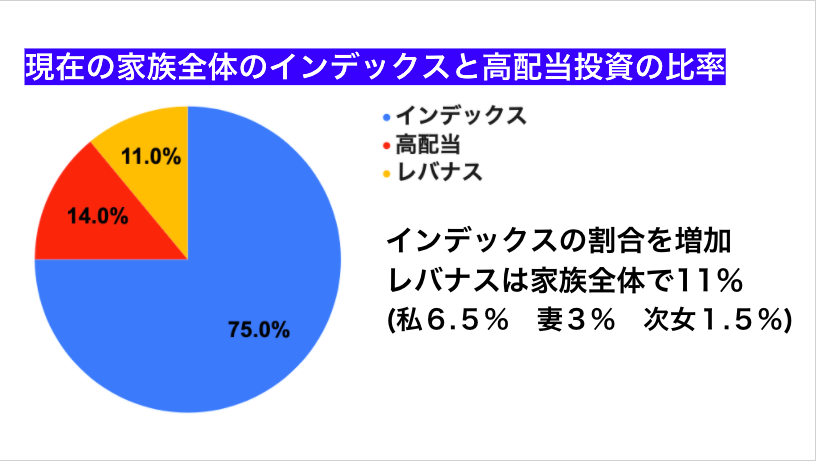
高配当は長期保有の株主優待の銘柄も含めていますので今後も10%は保有するかと思います。
そうなるとレバナスを含めたらインデックス投資銘柄の割合が9割になるので
バランスとしては今がベストに近い状態ではあります。
あとはレバナスの保有率ですね。
下落したにもかかわらず買い付けたので前月より3%増えています。
私個人のポートフォリオはともかく家族全体ではレバナスの割合は20%までに留めておこうと思います。
レバナスが値上がりして保有率が上がってきたら通常のインデックスファンドを買い増してバランスを取ります。
このポートフォリオのバランスでどれだけ投資額が増えるのかが今年の楽しみではあります。
ポートフォリオや投資額など境遇が似ている方はぜひご参考下さい。

前回、1月末現在の投資総額を公開しましたが
Youtube版を作成しました。
こちらになります。
Youtube版では投資総額のほか、保有中の株式と投資信託の運用結果も公開しています。
各保有銘柄についてコメントしています。
肉声なので細かくニュアンスを伝えられているかなと思っているので
投資スタイルや境遇が似ている方はぜひご参考下さい。
月初なので先月末時点の私の投資総額を公開します。

1月末時点の株式とiDeCo以外の投資信託の資産額は5,482,683円
前月比-651,698円
次にiDeCoですが

iDeCoは14ヶ月目です。
毎月23,000円入金しています。
1月末時点で327,859円
12月末時点で340,900円なので
iDeCoは前月比–13,041円
投資額合計で5,810,542円
前月比–646,195円でした。
[ad]
今回の–646,195円は
証券への入金 20,000円
配当金 約7,000円
つみたてNISAとiDeCoの投資信託の自動買付 56,000円
上記合計で約83,000円の入金が含まれています。
入金額を除くと約729,000円のマイナスなので、保有銘柄の価格が約11%も下落した計算になります。
2021年の秋頃からNASDAQ100指数のETFであるQQQと
そのレバレッジ版の投資信託であるレバナスの買い増していました。
現在私のポートフォリオはQQQとレバナスが全保有銘柄の約35%を占めています。
年末からそのNASDAQの下落が続いているのでモロにダメージを受けてしまいました、、
3年以上前は個別株投資メインで30〜50%の下落を経験したことがあるので、まだまだ平気です。
下記画像が2021年分になります。
下3桁の数字は四捨五入しています。

評価損だった月が3ヶ月で、その中で一番マイナスだったのが9月の−53,000円でした。
で、今回1月が−729,000円なので桁違いの評価損でした。
いかに2021年が恵まれていたかがわかりますね。
まずiDeCoです。

楽天iDeCoを利用中です。
2021年9月までは全世界と全米の2ファンドを買い付けていましたが、全世界はETFのVTとつみたてNISAでeMAXISSlimでも買付ていたので10月から全米のみに統合しました。
1月の下落でついに前月比マイナスとなりました。
買付は変わらず楽天全米のみを継続です。
次にiDeCo以外の投資信託と株式の資産推移です。

過去2年分です。
こちらもコロナショック以来の前月比マイナスとなりました。
1年前と比べたら投資総額が250万円増加しているので、現在の投資額で急激な下落があるとマイナス幅も大きいですね。
2019年秋から米国高配当投資メインの長期投資にシフト。
しかしコロナショックで高配当株の大幅下落と減配や無配をくらってしまったので
米国ETFでインデックス投資を始め
2020年末からiDeCo、つみたてNISAでインデックスの投資信託の買付を始めました。
大統領選後の株高の恩恵もあり、この1年は順調に資産が増えています。
上記のグラフの通り、昨年の株価の上昇については本当にインデックス投資の恩恵が大きいです。
まとめ
前述しましたが、QQQとレバナスのNASDAQ100指数の急落が今回の資産減少の大きな原因ですが、昨年の資産額上昇についてはQQQとレバナスが大きく寄与しています。
インデックス投資はバランスが命だと思います。
今後もNASDAQとレバナスとS&P500のインデックス投資銘柄の保有率の割合を注視します。
NASDAQが低迷しているうちは多少バランスが悪くなってもNASDAQを買い増していこうと思っています。
NASDAQが上昇傾向になったらS&P500や全米全世界のインデックスの割合を増やす予定ですので今後も参考にしてもらえたら幸いです。

まだ月末ではありませんが
久しぶりに資産がかなり下落しているのでご報告です。

1月22日時点です。
上記画像の資産額はiDeCoを除いています。
久しぶりに10%も下落しています。
下記画像がiDeCoのグラフです。

23000円を入金したにもかかわらず12月末時点と投資額が変わっていません。
iDeCoで投資している楽天VTIが10%近く下落しているためです。
10%マイナスなんて大したことではないと思いますが
2021年の私の投資状況をお見せしますと

投資額がかなり上昇していました。

評価益も年間で137万円もありました。
昨年はマイナス53000円が最低でした。
今思うと恵まれた年でしたね。
ポートフォリオは2021年の平均はインデックスと高配当が半々くらいでした。

9割がインデックス投資銘柄となっています。
最近QQQとレバナス、NASDAQ100の保有を増やしていたので結果的にそれが仇となっています。
それでもVOOやeMAXISなどのS&P500とiDeCoで楽天全米、あとVTなど全世界が保有銘柄の半分を占めています。
私としてはかなり安定したポートフォリオです。
なんせ2020年は7割が高配当銘柄、2019年は9割が高配当、それ以前は日本の個別株投資しかやってませんでしたので、、
レバナスの保有を2割程度に留めていたのがまだ良かったですね。

上記でお伝えした個別株投資と高配当投資しかやってなかった2017年から2019年の投資額の推移です。
値動きが波打ってますね笑
2021年の推移と比べると安定してませんね。
ちなみに2020年に入ってもすぐコロナショックで暴落を食らいます笑
そのときは300万円が一時200万近くまで下落したので30%程マイナスでした。
投資額が安定して上昇するのはインデックス投資を本格的に始めた2020年の後半からです。
最近は入金額の7割がつみたてNISA、iDeCoでS&P500と全米の自動買い付けです。
残りの資金でNASDAQ100を買い付けています。
債券は一切組み込んでいないのでインデックス投資としてはかなり攻撃的ではありますが、過去個別株や高配当メインだった頃と比べるとかなりバランス重視だと思っています。
債券を入れると上げ基調時の攻撃力が弱いので組み込む予定はありません。
下げ基調時の下落は致し方ないと割り切っています。
下落に関しては許容範囲ですよね。
私は長期投資メインでセミリタイア予定の10年後くらいまでは保有銘柄を売る予定がないことと、過去個別株投資などで大幅下落を経験しているので、現在のインデックス投資メインでの下落は仕方ないと割り切れます。
下落対策するなら債券や金などを取り込むしかないですしね。
下落相場は貴重な経験だと思います。
株を始めたばかりの方はこの状況を体感できることは今後の投資にとても良い経験になると思います。

先週、自身の投資総額についてご報告しましたが
【資産状況】2021年12月末時点の投資総額を公開
今回は妻の口座とジュニアNISA口座を含めた家族の投資総額を公開します。
世帯全体の資産は興味を持っていただける方が多いようなので
当ブログでも毎月報告しています。


妻は職業柄、地方の30代の女性としては年収が高い方だと思います。
私は恵まれています。
ただ、大学の学費が高かったため、まだ10年ほど奨学金の返済があります。
妻のポートフォリオは別の記事でも公開していないし具体的なポートフォリオはNGにされているので
ざっくり紹介しますと

つみたてNISAをサービスが始まった2018年から始めているので投資信託の割合が多いです。
ETFも含めてインデックス投資銘柄が9割なので安定感があります。
あと実は「金」を保有しています。
毎月4000年弱入金しています。
保有額が少なかったので今まで投資額に入れていませんでしたが楽天証券で取引している立派な投資商品なので今回から計上しています。
また

子ども2人ともジュニアNISAを開設しています。
入金額が多いので現行サービスが終了する2023年末までは私の年収的にかなりハードです。
[ad]

今年前半の入金が少なかったため、9月からつみたてNISAの入金額を増やしています。
ボーナスがあったので普段より特定口座で買い付けた額が多いです。
11月が保有銘柄がマイナスだったのでその反動があった感じです。
保有銘柄が3.5%上昇はかなり高めです。


株価の上昇率が高かったのに投資額が少ない理由は
長らく保有していた個別株のリミックスポイントがついに平均取得単価を超えたので全て売却しました。
近々、妻は車を買い替える予定ですが(新車の軽スライドドア)
ローンはお互い組みたくなかったので
キャッシュ確保のため売却資金を久しぶりに銀行口座に戻しました。
現在の夫婦の収入的にローンを組んでも問題ないですが
「金利は払うものではなく、貰うもの」という高配当投資家的な観念で一括購入を決めました。

長女は株式と投資信託の保有率が半々ですが
現在は投資信託のみ自動買い付けしています。


夫婦とも以前は高配当投資がメインだったので長女のポートフォリオは日本の個別株の保有が多いです。優待目的が多いです。
2022年も引き続き満額積み立てる予定なので多めに入金しています。
投資信託は全てインデックスですが順調に値上がりしています。
次に次女です。


投資信託のみ運用しています。
長女同様2022年も引き続き満額積み立てる予定なので多めに入金しています。
私の判断でレバナスを組み入れています。
1歳の次女なら運用期間が最長17年あるわけです。
運用期間的な余裕から買い付けました。
ただ最近あまりNASDAQが上がっていないのでちょっと不安になってます。


妻の金の初計上と保有銘柄・ファンドの上昇があったのでかなり増額しました。

1年間でプラス892万円でした。
月によって値上がり額に開きはありますが一応2021年はずっと右肩上がりでした。
2021年前半は高配当銘柄の比率もかなり多かったですが、それでも値上がりしていたので3月までの株高の影響が大きいです。
初めて家族全体の入金額も計算してみました。

2月は貯蓄用の現金を入金していました。
予想以上に入金していましたね。
毎年500万円の入金を続けていたら10年くらいで1億達成は可能だと思っています。
プラス892万円の内訳は

入金額も多かったですが、評価益も多かったです。
月平均2%、年間24%は出来過ぎですね、、
2000万円が月2%なら40万円プラスということなので。

レバナスを入れてインデックスが86%になります。
今年中に90%を超えるでしょう。
ただレバナスの保有割合も増えています。
暴落リスクを考えると家族全体では多くても20%の保有にとどめておこうと思います。
この割合については今後も検証していきます。
今後も投資総額は毎月公開しますので
家庭環境、ポートフォリオが似ている方は参考にしていただけると幸いです。
今月に入って2021年の資産推移と評価損益と配当金を公開しましたが
2020に年明けに公開した実現損益と年間の入金額も公開してみようと思います。
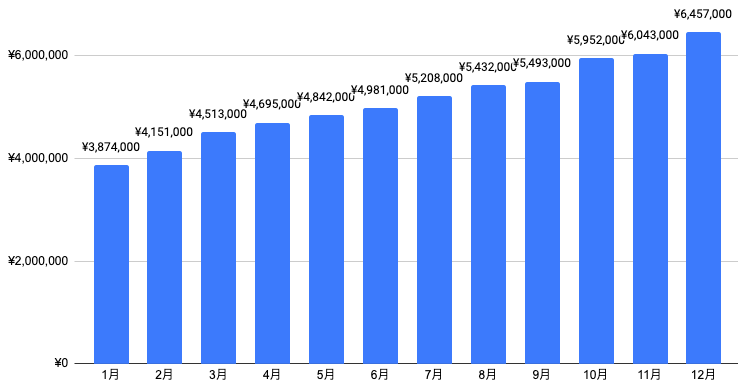
上記、投資総額はiDeCo分も含めています。
2020年12月末時点で約370万円だったので
1年間で約275万円増加しています。
iDeCoを除いた過去3年間の資産推移が
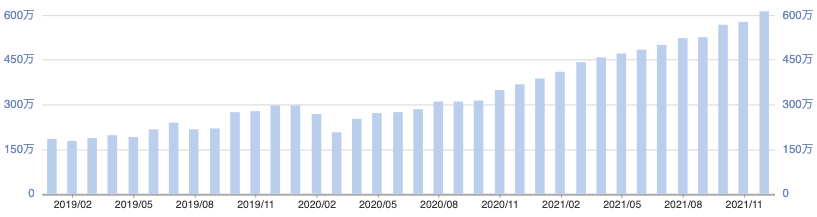
こんな感じなので2021年は飛躍の年と言えます。
大幅増加の原因は、前回のお話ししましたが
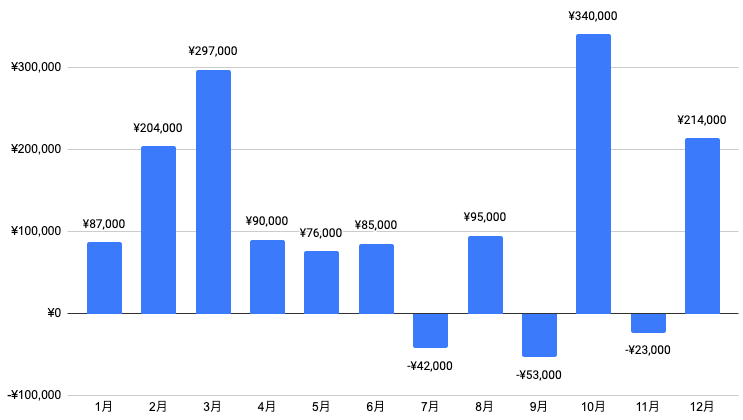
上記は2021年の評価損益のグラフです。
とにかく評価益が多かったです。
3月までのコロナショックからのリバウンド的な株高、あとはインデックス投資銘柄の割合を増やしたことが大きいです。
[ad]
では実現損益ですが
まず日本株ですね。
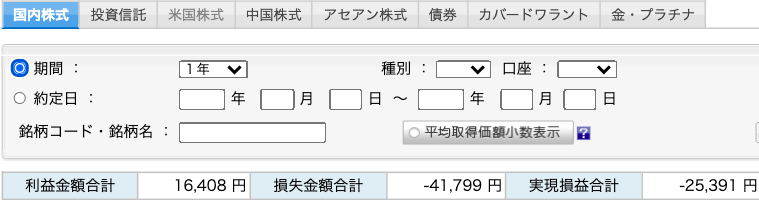
実現損益マイナス25,391円
2020年がマイナス88,572円だったので少し改善しています。
というか2021年の時点でほとんど日本株を保有していなかったです。
貸株金利目的で保有していた残り少なかった個別株と
高配当目的で保有していた上場新興国債券(1566)を損切りしたのが実現損の要因です。
次に米国株です。
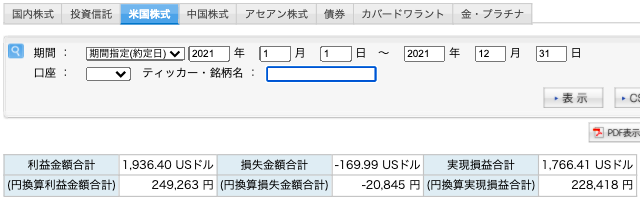
実現損益プラス228,418円
インデックス投資の割合を増やすため含み益が多かった高配当株を大量に売却したためです。
日本株と米国株の合計でプラス203,027円でした。
2020年がマイナス317,620円だったのでかなり改善しました。
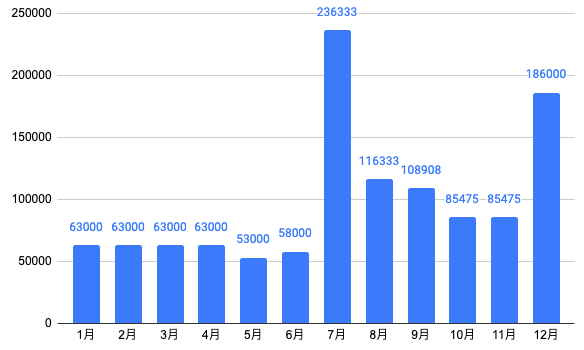
合計で約118万円になります。
ボーナス月の7月と12月は多めでした。
2021年後半の入金額が多いのは、つみたてNISAを始めたばかりで2021年前半は入金配分を様子見していたためです。
2020年の合計が82万円でした。
平均で月3万円増やしていますが
入金額を大幅に増やした要因は
・本業昇給、ブログ、Youtube収益化などによる収入増。
・保険、スマホ代の見直しなどによる支出減。
・インデックス投資をメインにしたのでキャッシュの割合を減らした。
といったところです。
高配当投資の頃は投入資金に余力を残してましたが、長期で株価上昇を狙えるインデックス投資なら出し惜しみする必要がないと判断。
生活費以外はほぼ投資に回しています。
2020年が100%高配当から年末には80%高配当、20%インデックスといった割合でしたが
2021年は半々くらいの割合からほぼインデックス投資にスタイルを変化しました。
それにより保有銘柄を売却すること自体がかなり減ったので実現損益が気にならなかったです。
投資に自信が持てたことにより入金額が増え、さらに資産が増えるという好循環を味わった年でした。
ただ2022年は2021年ほど株高を期待できなさそうなので
あまり派手にポートフォリオは動かさずインデックス投資メインで慎重に行きたいと思っています。
ほぼインデックスオンリーの現在のポートフォリオでどれくらい善戦できるのか挑戦していきます。

月初なので先月末時点の私の投資総額を公開します。

12月末時点の株式とiDeCo以外の投資信託の資産額は6,115,737円
前月比+352,330円
次にiDeCoですが

iDeCoは13ヶ月目です。
毎月23,000円入金しています。
12月末時点で340,900円
11月末時点で305,074円なので
iDeCoは前月比+35,826円
投資額合計で6,456,737円
前月比+414,061円でした。
[ad]
今回の+414,061円には
証券への入金 100,000円
配当金 14,112円
つみたてNISAとiDeCoの投資信託の自動買付 86,000円
上記合計で200,112円の入金が含まれています。
ボーナスのおかげで入金が多かったです。
つみたてNISAは2021年前半が入金が少なかったので買付額を増加しています。
入金額を除くと約214,000円のプラスなので、保有銘柄の価格が約3.5%も上昇した計算になります。
11月は少し下落していたのでリバウンドがあった感じです。

上記画像は入金額を除いた保有株式とファンドの毎月の評価損益額になります。
下3桁は四捨五入しています。
入金額はほぼ一定ですがインデックス投資メインの2021年後半でもけっこう浮き沈みがあります。
レバナスの割合を増やしているので上がるときは上がります。
年間で約137万円のプラスとなっています。
評価損益の%は月平均で2.2%でした。
ちょっと2021年は出来過ぎでしたね。

過去3年分です。
2018年末までは個別株のみ売買していた時期なのであまり資産が増えていません。
300万円ほど実現損を抱えました。
2019年から長期投資にシフト。
最初は日本株の高配当投資から始め
2019年秋から米国の高配当株を買付開始。
2020年春のコロナショックから米国ETFでインデックス投資を始め
2020年末からiDeCo、つみたてNISAでインデックスの投資信託の買付を始めました。
大統領選後の株高の恩恵もあり、この2021年は順調に資産が増えました。
上記のグラフの通り、株価の上昇については本当にインデックス投資の恩恵が大きいです。
200〜300万円台で足踏みしていた頃が懐かしく感じます。
2021年は資産額が右肩上がりで終えました。
しかしレバナスの割合が増えるとボラが激しいので
今後は入金額よりも評価損が上回って前月よりマイナスになる月が発生するかもしれません。
レバナス組み込んどいてなんですが、基本的にじわじわの右肩上がりが精神的に良いので、
そういった意味でレバナスの割合はシビアにいこうと思います。

今月頭に、自身の投資総額についてご報告しましたが
今回は妻の口座とジュニアNISA口座を含めた家族の投資総額を公開します。
世帯全体の資産は興味を持っていただける方が多いようなので
当ブログでも毎月報告しています。
Youtube版がこちらになります。
Youtube版では増加した理由などを詳細に解説していますので
ぜひご視聴ください!
[ad]


妻は職業柄、年齢的にはなかなか年収が高いです。
ただ、大学の学費が高かったため、まだ10年ほど奨学金の返済があります。
妻のポートフォリオは別の記事でも公開していないし具体的なポートフォリオはNGにされているので
ざっくり紹介しますと

つみたてNISAをサービスが始まった2018年から始めているので投資信託の割合が多いです。
ETFも含めてインデックス投資が7割なので安定感があります。

子ども2人ともジュニアNISAを開設しています。
入金額が多いので現行サービスが終了する2023年末までは私の年収的にかなりハードです。

今年前半の入金が少なかったため、9月からつみたてNISAの入金額を増やしています。
オミクロン株の影響による株価下落で11月は保有銘柄が含み損でした。

資産額は私と比べて年収に比例している感じです。

長女は株式と投資信託の保有率が半々ですが
現在は投資信託のみ自動買い付けしています。
株式がマイナスですが

夫婦とも以前は高配当投資がメインだったので日本の個別株の保有が多いです。
あとは優待目的です。
インデックス投資銘柄が一切ないので下落率が高いです。

投資信託はインデックスのみなので順調に含み益が増えています。
次に次女の口座です。


次女は投資信託のみです。
今月は入金額が多かったのでプラスとなっています。
私の判断でレバナスを組み入れています。
1歳の次女なら運用期間が最長17年あるわけです。
運用期間的な余裕から買い付けました。


評価損がわずかにあったので、11月はほぼ入金額だけで投資額がプラスとなりました。

順調に上昇していますが、今回のような評価損が出る月もあるので
まだまだ入金力が大事な状況です。
対策としましては

引き続きインデックスの保有率を上げていこうと思います。
最近は私の口座で高配当銘柄を売却しインデックス銘柄に買い替えまくっているので家族全体でも7%インデックスが増加しています。
ただレバナスの保有割合も増えています。
暴落リスクを考えると家族全体では多くても20%の保有が限度だと考えています。
この割合については今後も検証していきます。
投資総額は毎月公開しますので
家庭環境が似ている方は参考にしていただけると幸いです。
月初なので先月末時点の私の投資総額を公開します。

11月末時点の株式とiDeCo以外の投資信託の資産額は5,737,502円
前月比+72,024円
次にiDeCoですが

iDeCoは12ヶ月目です。
毎月23,000円入金しています。
11月末時点で305,074円
10月末時点で283,292円なので
iDeCoは前月比+21,782円
投資額合計で6,042,576円
前月比+90,260円でした。
[ad]
今回の+90,260円の内訳は
証券への入金 20,000円
配当金 8,400円
つみたてNISAの投資信託の自動買付 62,475円
iDeCoの自動買付 23,000円
上記合計で約110,000円の入金が含まれています。
今年前半はつみたてNISAの入金が少なかったので最近買付額を増加しています。
上記の入金を除くと約23,000円のマイナスなので、保有銘柄の価格が約0.4%下落した計算になります。
上旬は好調でしたがコロナオミクロン株の懸念による月末の下落が響きました。

上記画像は入金額を除いた保有株式とファンドの毎月の評価損益額になります。
下3桁は四捨五入しています。
入金額はほぼ一定ですがインデックス投資メインの2021年後半でもけっこう浮き沈みがあります。
ベアや債券のような逆張りの商品を保有していない限りは相場に左右されるのがよくわかります。
まずiDeCoです。

ようやく1年が経過しました。
楽天iDeCoを利用中です。
楽天の全世界と全米の2ファンドを買い付けていましたが10月から全米のみに統合しました。
毎月23,000円入金していますが
10月は前月比+21,782円だったので保有ファンドが0.4%下落しています。
次にiDeCo以外の投資信託と株式の資産推移です。

過去3年分です。
2018年末までは個別株のみ売買していた時期なのであまり資産が増えていません。
300万円ほど実現損を抱えました。
2019年から長期投資にシフト。
最初は日本株の高配当投資から始め
2019年秋から米国の高配当株を買付開始。
2020年春のコロナショックから米国ETFでインデックス投資を始め
2020年末からiDeCo、つみたてNISAでインデックスの投資信託の買付を始めました。
大統領選後の株高の恩恵もあり、この1年は順調に資産が増えています。
上記のグラフの通り、株価の上昇については本当にインデックス投資の恩恵が大きいです。
200〜300万円台で足踏みしていた頃が懐かしく感じます。
11月は足踏みしましたが、10月の評価益がハンパなかったので調整局面なのかなと。
インデックス投資メインでどれだけ投資額が増えるか毎月お伝えしていこうと思います。